




Il Bilancio in ritardo è quello presentato con deposito oltre trenta giorni dalla data dell’assemblea di approvazione. Se l’adempimento avviene entro un mese dalla scadenza originaria, le sanzioni sono ridotte.
È possibile presentare anche i bilanci di esercizi pregressi, ma alcune tassonomie sono state deprecate, la 2016 e la 2017, come anche quelle relative alle annualità 2009-2014 cioè prima della riforma del Bilancio di cui al D.Lgs.139/2015.
La normativa
L’art. 2364 c.c. per le S.p.A. (applicabile alle S.r.l. ex art. 2478-bis c.c.), stabilisce che per le società il cui esercizio sociale ha chiuso il 31 dicembre 2025, il termine ultimo per la convocazione dell’assemblea è stato di regola giovedì 30 aprile 2026, di conseguenza, in una situazione normale (assemblea in prima convocazione conclusa regolarmente) la scadenza tecnica del deposito è stata lunedì I giugno 2026 (essendo il 30 maggio sabato).
Quindi, dal 2 giugno 2026, le presentazioni del bilancio 2025 di norma sono in ritardo.
Per i bilanci approvati in seconda convocazione, il termine massimo fa slittare la scadenza a mercoledì 01/07/2026 quindi il ritardo si manifesta sicuramente da giovedì 02/07/2026; in proposito si rimanda all’apposita news Le date del Bilancio Europeo 2025 e le casistiche di proroga.
In sintesi:
| Bilancio 31.12.2025 | Scadenza 120 giorni | Scadenza Deposito | Ritardo da: |
|---|---|---|---|
| Assemblea in I convocazione | gio. 30/04/26 | lun. 01/06/26* | mar. 02/06/26 |
| Eventuale II convocazione | lun. 01/06/26* | mer. 01/07/26* | gio. 02/07/26 |
* essendo il 30/05/2026 sabato
| Bilancio 31.12.2025 | Proroga a 180 giorni | Scadenza Deposito | Ritardo da: |
|---|---|---|---|
| Assemblea in I convocazione | lun. 29/06/26 | mer. 29/07/26 | gio. 30/07/26 |
| Eventuale II convocazione | mer. 29/07/26 | ven. 28/08/26 | sab. 29/08/26 |
Sanzioni
Le sanzioni per la presentazione del bilancio in ritardo sono riepilogate nel Manuale operativo per il deposito dei bilanci al registro delle imprese di Unioncamere (aggiornamento 2026), in attuazione della disciplina civilistica dell’art. 2630 c.c. in materia di “Omessa esecuzione di denunce, comunicazione e depositi”.

Quindi la sanzione amministrativa per i bilanci omessi va da 137,33 euro a 1.376 euro e può essere ridotta ad un terzo, ma se si tratta di omissione pura entra in gioco anche un’altra norma.
Trattandosi di illecito amministrativo si applica l’art. 16 della L. 689/1981 in materia di depenalizzazione, accertamento e irrogazione della sanzione, che prevede un pagamento in misura ridotta:
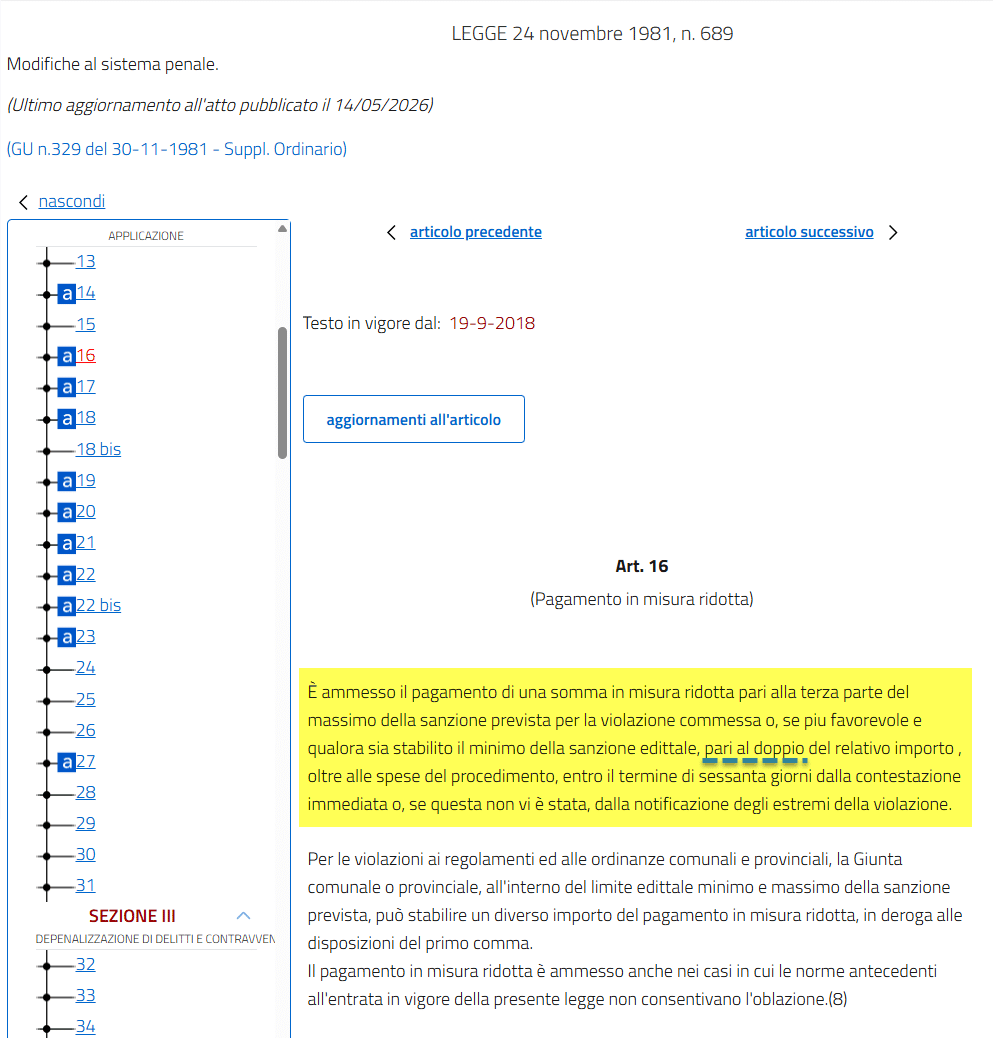
In sintesi, ad ogni componente del consiglio di amministrazione, e a ciascun sindaco, (se presente tale organo societario) sarà quindi applicabile la seguente sanzione, risultato dell’applicazione delle due norme:
| Sanzione base art. 2630 | Sanzione per Bilanci (+1/3) | ||
| da | a | da | a |
| 103 € | 1032 € | 137,33 | 1.376€ |
| Presentazione entro un mese (1/3) | Presentazione oltre il mese | ||
| da | a | da | a |
| 45,78 € | 458,67 € | 137,33 € | 1.376 € |
| Sanzioni ex L. 689/1981* | |
| entro 60 gg. da notifica | oltre 60 gg. da notifica |
| doppio del minimo ridotto=45,78*2=91,56 1/3 del massimo ridotto= 458,67/3=152,89 valore più favorevole=91,56 € | doppio del minimo=137,33*2=274,67 1/3 del massimo= 1.376/3=458,67 Valore più favorevole=274,67 € |
* importo calcolato ove sia avvenuta la contestazione o la notifica della violazione.
Recenti orientamenti in materia
Unioncamere ha reso importanti chiarimenti sullo scioglimento o sulla cancellazione d’ufficio di società che hanno omesso di depositare i bilanci per diversi esercizi consecutivi. Vi sono anche decisioni giurisprudenziali in materia:
- SCIOGLIMENTO per mancata approvazione del bilancio: per due esercizi (Giurisprudenza);
- SCIOGLIMENTO per mancata approvazione del bilancio: di un solo esercizio, concomitante con un generale blocco dell’attività decisionale da parte dell’assemblea.(Giurisprudenza);
- CANCELLAZIONE in caso di liquidazione aziendale: per mancata approvazione del bilancio per oltre tre anni consecutivi (Unioncamere ai sensi dell’art. 2490 c.c.);
- CANCELLAZIONE anche in assenza di liquidazione aziendale: per omesso deposito dei bilanci di esercizio per 5 anni consecutivi e mancato compimento di atti di gestione se permane l’iscrizione nel Registro Imprese del capitale sociale in lire oppure se è stata omessa l’istanza per allineare il Registro Imprese al libro soci delle srl e delle società consortili a responsabilità limitata (Unioncamere).
Le società soprattutto se in crisi devono ben ponderare i rischi derivanti dal mancato deposito del bilancio d’esercizio, in quanto ciò potrebbe comportare la cancellazione d’ufficio dell’ente e dunque compromettere un eventuale percorso di risanamento intrapreso, anche se presentando i bilanci omessi di fatto ci si oppone a tali ipotesi di cancellazione.
! ATTENZIONE: Per evitare di approvare il bilancio in contesti di incertezza che si verificano durante le procedure e rispettare gli obblighi di deposito al Registro imprese, il Manuale di Unioncamere ammette la possibilità che sia depositato un bilancio non approvato (ovvero il “mero” progetto di bilancio).
Tassonomie deprecate
Se invece, si presenta oggi un bilancio 2017, 2016 oppure un bilancio relativo alle annualità 2009-2014 è necessario fare una precisazione sulle tassonomie deprecate, cioè soppresse, rispetto alle tassonomie vigenti:

! ATTENZIONE:
- Dal 13/02/2018: i bilanci 2009-2014 devono essere presentati o ripresentati (se si tratta d’integrativi) utilizzando la Tassonomia 2015 cioè secondo una struttura diversa da quella dei loro anni di riferimento, precisamente l’ultima disponibile prima della riforma del D.Lgs.139/2015.
- Dal 23/01/2019 il bilancio 2016 deve essere presentato o ripresentato (se si tratta di un integrativo) utilizzando la Tassonomia 2024 evoluzione di quella 2018.
- Dal 01/01/2020 il bilancio 2017 deve essere presentato o ripresentato (se si tratta di un integrativo) utilizzando la Tassonomia 2024 evoluzione di quella 2018.
Per gestire queste problematiche in GB, far riferimento alla guida ai bilanci tardivi 2009-2014 o la guida ai bilanci tardivi 2016-17.
Di Matteo Massi
TAG Bilancio 2024bilancio ritardobilancio tardivoBilancio xbrlNota Integrativa xbrlsanzionisanzioni bilancio
