Con il provvedimento n. 51732/2026 del 15 gennaio 2026, l’Agenzia delle Entrate ha approvato il modello e le relative istruzioni definitive del modello di Dichiarazione IVA 2026, anno imposta 2025.
Effettuando l’update del software, da oggi all’interno del software GB, è possibile procedere con la compilazione del modello.
Soggetti obbligati alla presentazione
Tutti i contribuenti esercenti attività d’impresa ovvero attività artistiche o professionali, di cui agli art. 4 e 5, titolari di Partita IVA sono obbligati alla presentazione della dichiarazione annuale IVA.
Principali novità 2026
Quadro VA
Il rigo VA15 è costituito da una casella la cui barratura è riservata alle società che risultino non operative ai sensi dell’art. 30 della legge n. 724 del 1994.
Quadro VE
Nella sezione 4, nel rigo VE38 sono stati aggiunti i campi 2 e 3 che devono essere compilati per indicare l’imponibile e l’imposta relativi alle prestazioni di servizi rese a imprese di trasporto, movimentazione merci e logistica di cui all’art. 1, commi da 59 a 63, della legge n. 207 del 2024.
Quadro VJ
Il quadro VJ è stato rinominato in “Imposta relativa a particolare tipologie di operazioni” ed è stato suddiviso in 2 sezioni. La sezione 1 è dedicata alla determinazione dell’imposta relativa a particolari tipologie di operazioni. La sezione 2 è riservata agli acquisti di servizi da parte di imprese di trasporto, movimentazione merci e logistica (art. 1, commi da 59 a 63, legge n. 207 del 2024) da indicare nel rigo VJ30.
Quadro VX
Nel rigo VX4 è stato eliminato il riquadro che conteneva l’attestazione delle società e degli enti operativi.
Prospetto IVA26/PR
Quadro VS
Nella sezione 1, il campo 4 è costituito da una casella la cui barratura è riservata alle società che risultino non operative ai sensi dell’art. 30 della legge n. 724 del 1994.
Quadro VW
Il rigo VW21, che serviva ad estromettere dalla liquidazione Iva di gruppo i crediti trasferiti nel corso dell’anno d’imposta da società risultate di comodo, è stato eliminato.
Termini di presentazione
In base all’art. 8 del d.P.R. 22/07/1998, n. 322 e successive modificazioni, la dichiarazione relativa all’anno imposta 2025 deve essere presentata nel periodo compreso tra il 1° febbraio e il 30 aprile 2026.
Modalità di presentazione
La dichiarazione deve essere presentata esclusivamente per via telematica all’Agenzia delle Entrate e può essere trasmessa:
- direttamente dal contribuente;
- tramite un intermediario abilitato ai sensi dell’art.3, comma 3, del d.P.R. 22 luglio 1998, n. 322;
- tramite altri soggetti incaricati (per le Amministrazioni delle Stato);
- tramite società appartenenti al gruppo.
Dichiarazione IVA 2026 con GB
Di seguito ricordiamo i passaggi per abilitare l’applicazione:
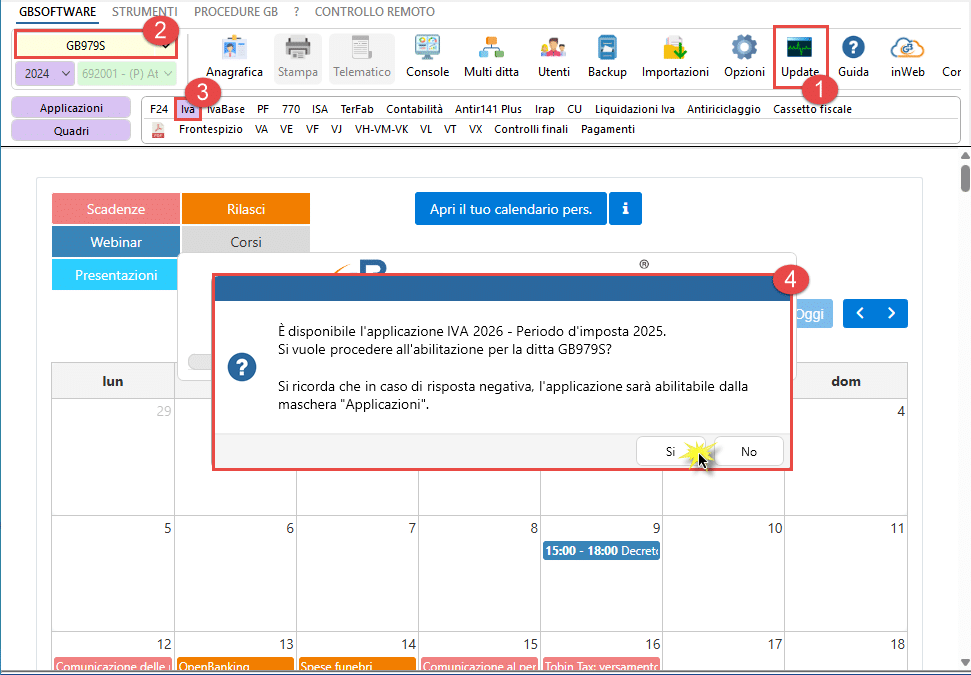
- Eseguire del software
 ;
- Aprire la ditta nella quale si vuole abilitare l’applicazione Dichiarazione IVA 2026, anno imposta 2025;
 ;
Le modalità di abilitazione delle applicazioni sono due:
- Se l’applicazione “Dichiarazione IVA” è stata già utilizzata nell’anno 2024 per abilitarla è sufficiente cliccare su
 . Il software chiede se abilitarla subito per il nuovo anno con un messaggio: rispondendo “si” sarà automaticamente abilitata; rispondendo “no” sarà necessario procedere con l’abilitazione illustrata al punto successivo.
 . Il software chiede se abilitarla subito per il nuovo anno con un messaggio: rispondendo “si” sarà automaticamente abilitata; rispondendo “no” sarà necessario procedere con l’abilitazione illustrata al punto successivo.
- Dalla gestione “Applicazioni”:
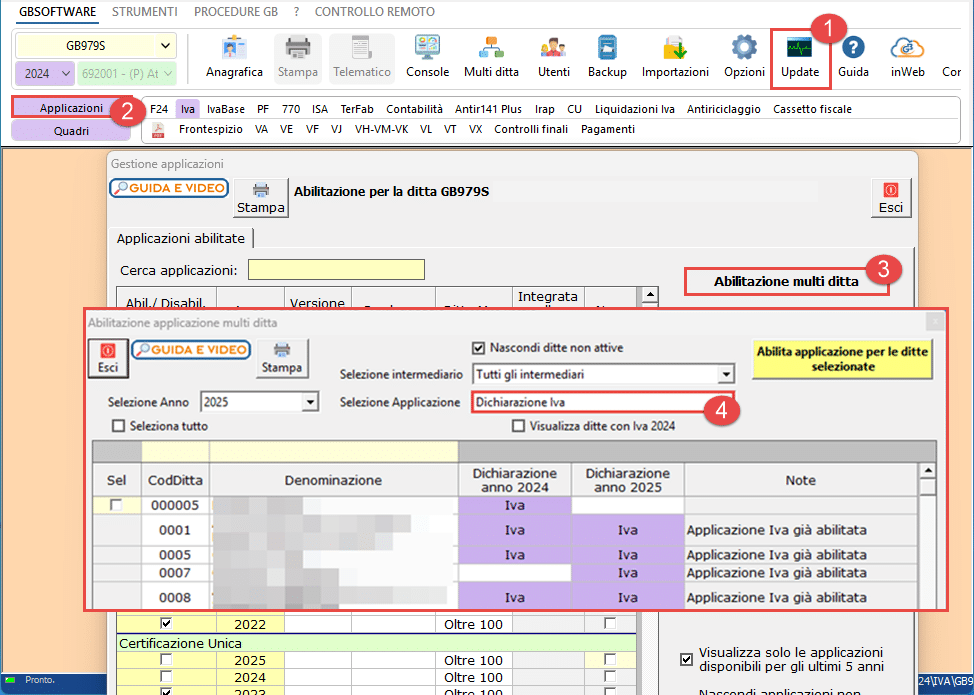
- Abilitazione multipla: cliccando il pulsante
 , è possibile abilitare l’applicazione per più ditte contemporaneamente.
- Abilitazione multipla: cliccando il pulsante
- Dalla gestione “Applicazioni”:
 , è possibile abilitare l’applicazione per più ditte contemporaneamente.
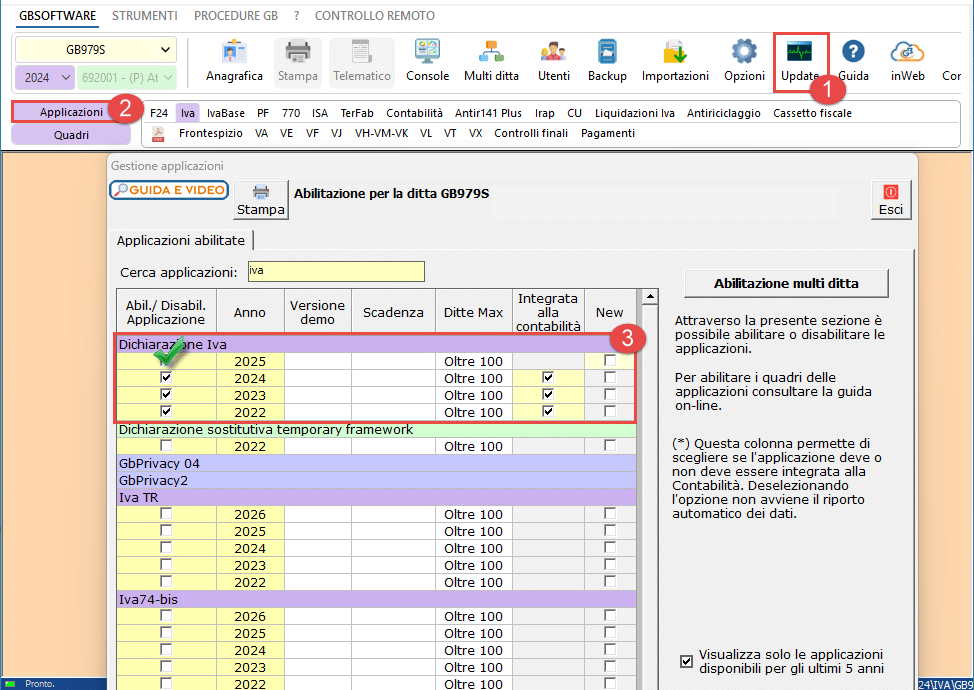
- Abilitazione singola: apporre il check in corrispondenza di “Dichiarazione Iva” anno 2025.
Le istruzioni per l’utilizzo del modello sono presenti nella guida on-line dell’Applicazione Dichiarazione IVA.
Applicazioni Software collegate all’articolo:
TAG dichiarazione ivaDichiarazione IVA 2026Dichiarazioni fiscali