



Il MIMIT, con la Nota n.9347 del 16 gennaio 2026 ha stabilito le misure per il diritto camerale 2026 lasciando invariati gli importi delle tariffe previste per il 2025.
Il decreto 17 marzo 2026 ha stabilito le maggiorazioni da applicare al triennio 2026-2028, prevedendo l’incremento del diritto annuale fino ad un massimo del 20% per il finanziamento dei progetti deliberati dai Consigli Camerali di 61 Camere di Commercio elencate nell’allegato A del medesimo decreto.
Rimane in vigore il decreto 02 maggio 2025 con cui è stato autorizzato per le Camere di Commercio di Agrigento, Caltanisetta, Messina, Palermo -Enna, Sud est Sicilia e Trapani l’incremento del 50 per cento della misura del diritto per il finanziamento di piani di riequilibrio finanziario condivisi con nota 4404/A12 del 31/12/2024 dall’Assessorato Regionale.
Normativa
Il diritto annuale è un tributo dovuto da tutte le imprese iscritte al Registro delle imprese ed anche dei soggetti iscritti solo al R.E.A. gli importi da versare si dividono tra quelli in misura fissa e quelli in misura proporzionata rispetto al fatturato. La diversificazione è legata anche al momento in cui avviene l’iscrizione del soggetto se ad inizio anno o in corso d’anno ed in base alla natura giuridica.
Gli importi da versare variano in base alla casistica:
- Dal 1° gennaio 2026 le misure fisse del diritto annuale dovuto alle Camere di Commercio sono rimaste sostanzialmente invariate rispetto al 2025;
- E’ confermata la riduzione del 50% prevista dal D.L. 90/2014;
- Con l’approvazione del decreto ministeriale del 17 marzo 2026 molte Camere di Commercio applicano la maggiorazione del 20% per il triennio 2026-2028 come previsto per il triennio precedente.
Le principali misure fisse 2026 sono:
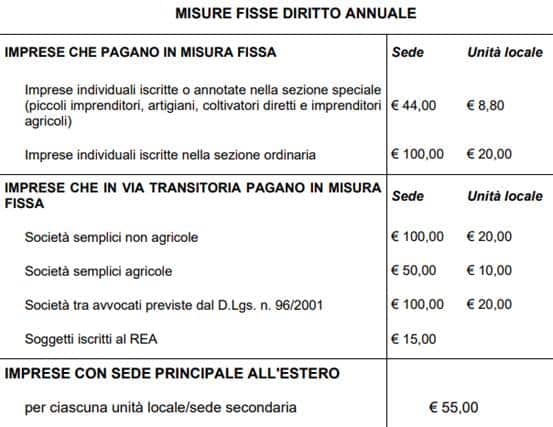
Le fasce di fatturato e le relative aliquote da utilizzare per i calcoli nel caso di soggetti obbligati tenuti al versamento del diritto commisurato al fatturato sono:
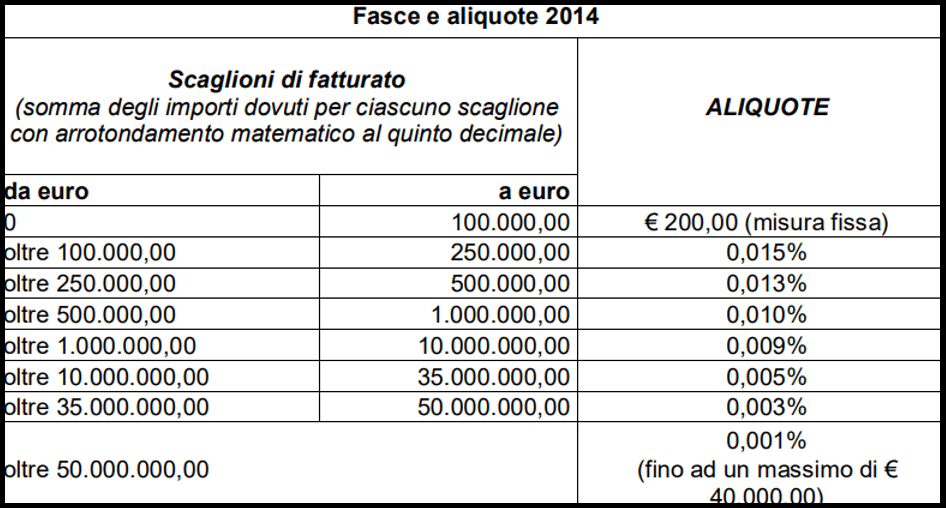
Gli importi del diritto camerale in misura proporzionale sono riservati alle imprese che non sono comprese tra quelle che pagano un importo fisso e, quindi, sono obbligate a calcolare il diritto camerale 2025 in proporzione al fatturato annuo conseguito nel 2024. Le suddette imprese sono, le società di capitali (Srl, Spa, SAPA), le cooperative e i consorzi con attività esterna e gli enti pubblici con attività economica esclusiva o prevalente.
Il calcolo del diritto annuale è compiuto nella modalità indicata di seguito:
- fino a 100.000 euro: importo calcolato euro 200,00 soggetto alla riduzione del 50%, questo implica che l’importo da versare per la prima fascia sarà fisso, pari ad euro 100,00;
- da 100.001 a 250.000 euro: € 200,00 + 0,015% della parte eccedente € 100.000,00;
- da 250.001 a 500.000 euro: € 222,50 + 0,013% della parte eccedente € 250.000,00;
- da 500.001 a 1.000.000 euro: € 255,00 + 0,010% della parte eccedente € 500.000,00;
- da 1.000.001 a 10.000.000 euro: € 305,00 + 0,009% della parte eccedente € 1.000.000,00;
- da 10.000.001 a 35.000.000 euro: € 1.115,00 + 0,005% della parte eccedente € 10.000.000,00;
- da 35.000.001 a 50.000.000 euro: € 2.365,00 + 0,003% della parte eccedente € 35.000.000,00.
- oltre i 50.000.000 euro: € 2.815,00 + 0,001% della parte eccedente € 50.000.000,00, con un tetto massimo del diritto camerale fissato a 40.000 euro
Pertanto, l’importo dovuto per il 2025 è calcolato considerando la riduzione del 50% fissata all’ art 28, co1 del D.L: 24/06/2014 n. 90 convertito, con modificazioni, dalla Legge 11/08/2014, n. 114; a tale importo deve essere aggiunta la maggiorazione del 20%, disposta con Decreto del Ministro delle Imprese e del Made in Italy 23 febbraio 2023. Infatti, ciascuna Camera di Commercio può applicare la maggiorazione del 20%. riservata al finanziamento di progetti strategici.
L’importo da versare è sempre arrotondato all’unità di euro in base alle regole dell’Agenzia delle Entrate, per difetto se la parte decimale è inferiore a 50 centesimi, per eccesso se pari o superiore.
In sintesi, l’importo risultante dal conteggio in tabella deve essere quindi ridotto del 50%, aumentato del 20% e arrotondato all’unità di euro in base alla regola generale.
Il passaggio da una forma giuridica ad un’altra per cui il versamento passa da una base fissa ad una base di calcolo sul fatturato si tiene conto della natura assunta dal 1° gennaio 2026.
Si conferma, come per lo scorso anno, la riduzione degli importi calcolati così come stabilito dall’art.28 del DL 90/2014 per le imprese già iscritte che pagano entro il 30 giugno 2026 (coincidente con il primo acconto imposte).
Maggiorazioni 2026-2027-2028
Il decreto 17 marzo 2026, sulla base del decreto del precedente triennio, conferma la maggiorazione da applicare al triennio 2026-2028, prevedendo l’autorizzazione all’incremento del diritto annuale fino ad un massimo del 20% per il finanziamento dei progetti indicati nelle delibere dei consigli camerali di 61 CCIIAA elencate dell’allegato A del medesimo decreto.
Già a partire dal 2025 il Consiglio della Camera di Commercio di Napoli ha deliberato di rinunciare all’aumento del diritto camerale del 20% per il triennio 2026/2028 per sostenere le imprese in un momento di incertezza e di difficoltà.
Per il triennio 2026-2027-2028, le Camere di Commercio elencate nell’allegato A del Decreto, esclusa la CCIIAA di Napoli, applicano la maggiorazione del 20% all’importo del diritto camerale .
Incremento 50%
Rimane in essere il decreto 2 Maggio 2025 con cui viene autorizzato l’incremento del 50% della misura del diritto annuale per le Camere di Commercio di Agrigento, di Caltanissetta, di Messina, di Palermo-Enna, del Sud Est Sicilia e di Trapani, per gli anni 2025, 2026 e 2027.
L’incremento è previsto per il finanziamento dei piani di riequilibrio finanziario di cui alle rispettive delibere consiliari approvate e pubblicizzate dall’Assessorato Regionale.
Il versamento dell’importo è effettuato per il diritto camerale dell’anno 2025.
Le nuove Iscrizioni pagano al momento della domanda o, per nuove unità locali, al momento della notifica.
Le cifre vanno arrotondate all’unità di euro.
Novità 2026
Dal 2026 molte sono le rilevanti modifiche che derivano dalla riforma generale delle sanzioni tributarie (D.Lgs. 87/2024 confluito nel T.U. sanzioni D.Lgs. 173/2024) e che non dipendono dalle singole Camere di commercio.
In pratica:
- il Ravvedimento breve passa da 3,75% a 2,50%
- il Ravvedimento lungo passa da 6,00% a 3,125%
La riduzione nasce dal fatto che la sanzione ordinaria per omesso versamento è scesa dal 30% al 25%, quindi anche le percentuali ridotte del ravvedimento sono diminuite.
Solo alcune Camere di commercio adottano, a partire dal 2026, ufficialmente il nuovo schema di istruzioni operative.
Quindi, allo stato attuale non esistono percentuali diverse “per singola Camera di commercio” in senso normativo ma la differenza dipende dall’ aggiornamento o meno dei portali camerali e dall’interpretazione della nuova disciplina sanzionatoria tributaria da parte delle Camere di Commercio.
Inoltre, è confermato dal 1° gennaio 2026 il nuovo tasso di interesse legale pari all’ 1,60%.
Gestione per il calcolo
Con l’aggiornamento del software, effettuato tramite il pulsante, è disponibile la gestione di calcolo del diritto camerale 2026.
Per accedere alla gestione è necessario posizionarsi in contabilità nella sezione dei versamenti del bilancio.
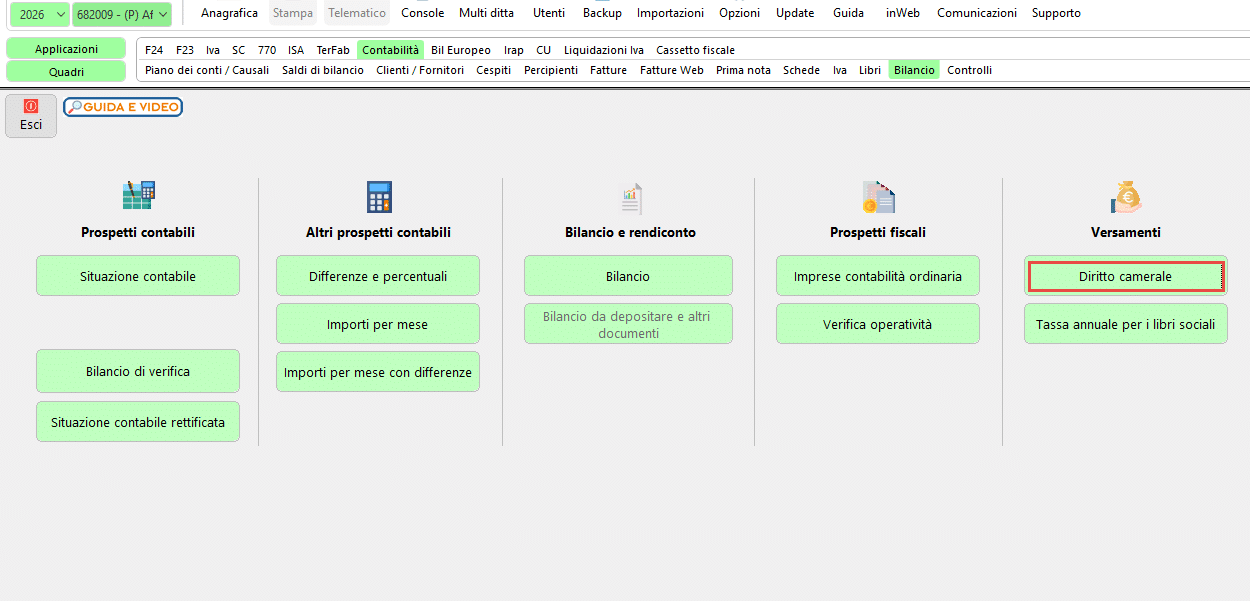
Calcolo su Fatturato (Società di Capitali/Persone):
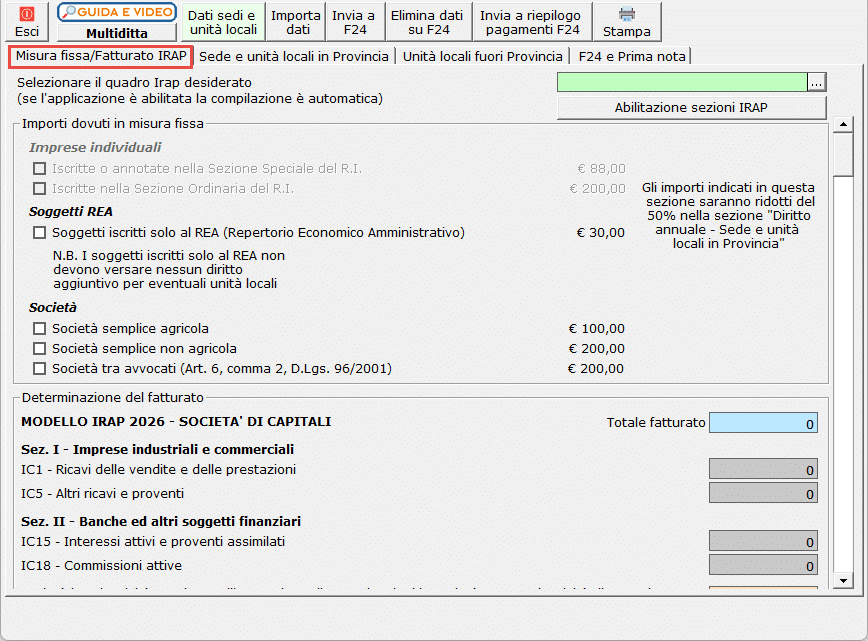
Per le imprese che pagano in base al fatturato (Modello IRAP 2026, periodo d’imposta 2025), le aliquote restano confermate con la riduzione del 50%.
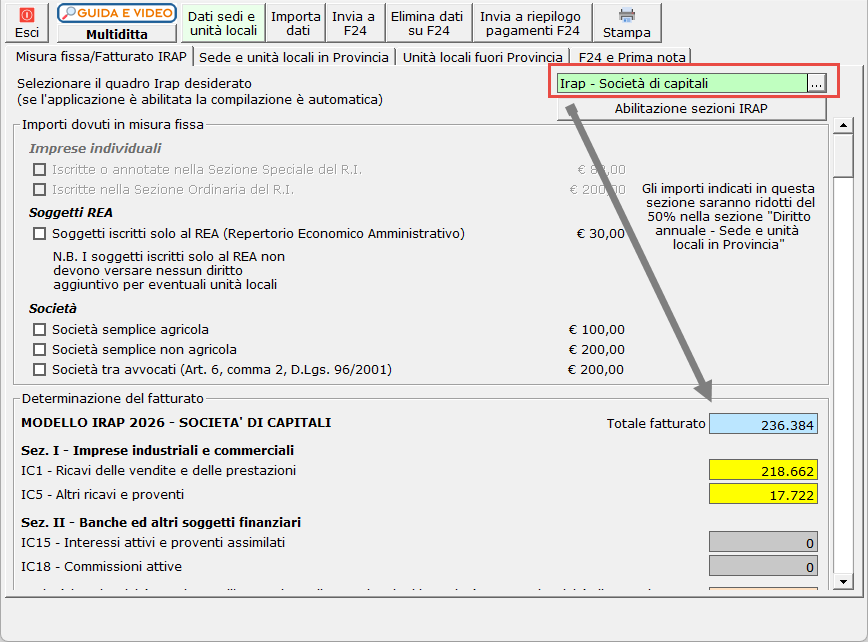
Considerazioni operative
I dati relativi alla sede e alle relative unità locali nonché le unità locali d’imprese con sede principale all’estero, devono essere indicate nell’apposita gestione accessibile da:
- anagrafica delle ditte
- situazione al 31/12/2025 (per il calcolo del 2026)
- sezione “Iscrizioni”
- Dati per diritto camerale
Per il calcolo sono state apportate delle modifiche per le ditte individuali circa il riporto delle unità locali.
Nei soggetti persone fisiche con Partita Iva, quanto inserito nel ‘Luogo esercizio attività / sede secondaria’ potrebbe coincidere con la sede legale in quanto nella sezione ‘Residenza / sede legale’ potrebbe essere stata indicata la residenza effettiva del soggetto.
Per questo motivo, i dati delle unità locali sono riportati dal ‘Luogo esercizio attività / sede secondaria’ con il check ‘Escludi’ se sono nella stessa provincia indicata nella sezione delle ‘Iscrizioni’:
Naturalmente l’utente ha la possibilità di modificare quanto proposto dal software per adattare la situazione alle proprie esigenze.
Inoltre, la sezione della Sede principale è stata integrata con i dati relativi al comune e all’indirizzo, riportati in automatico dal software qualora possibile:
dalla “Sede legale” per le società
dal “Luogo di esercizio attività / sede secondaria” riportata come “esclusa” in quanto coincidente con la sede legale, per le ditte individuali
L’utente ha la possibilità di indicare una nota per le unità locali in provincia o fuori provincia.
Sarà possibile monitorare e gestire il diritto per più clienti attraverso la funzione del Multiditta.
Termine di versamento
Il diritto annuale deve essere versato in un’unica soluzione entro il termine previsto per il pagamento del primo acconto delle imposte sui redditi ovvero 30 giugno 2026.
Sono previste proroghe di date per un versamento tardivo da gestire tramite il Riepilogo dei pagamenti.
Il mancato o ritardato pagamento del diritto annuale, altrimenti, deve sottoporsi alla disciplina prevista del Ravvedimento Operoso che varia in base ai giorni di scarto rispetto alla data ordinaria del versamento.
L’interesse legale sulla base del quale calcolare gli interessi moratori in F24 dell’importo ravveduto passa dal 2% del 2025 al 1,60 % nel 2026.
Il versamento nei trenta giorni successivi è soggetto a maggiorazione.
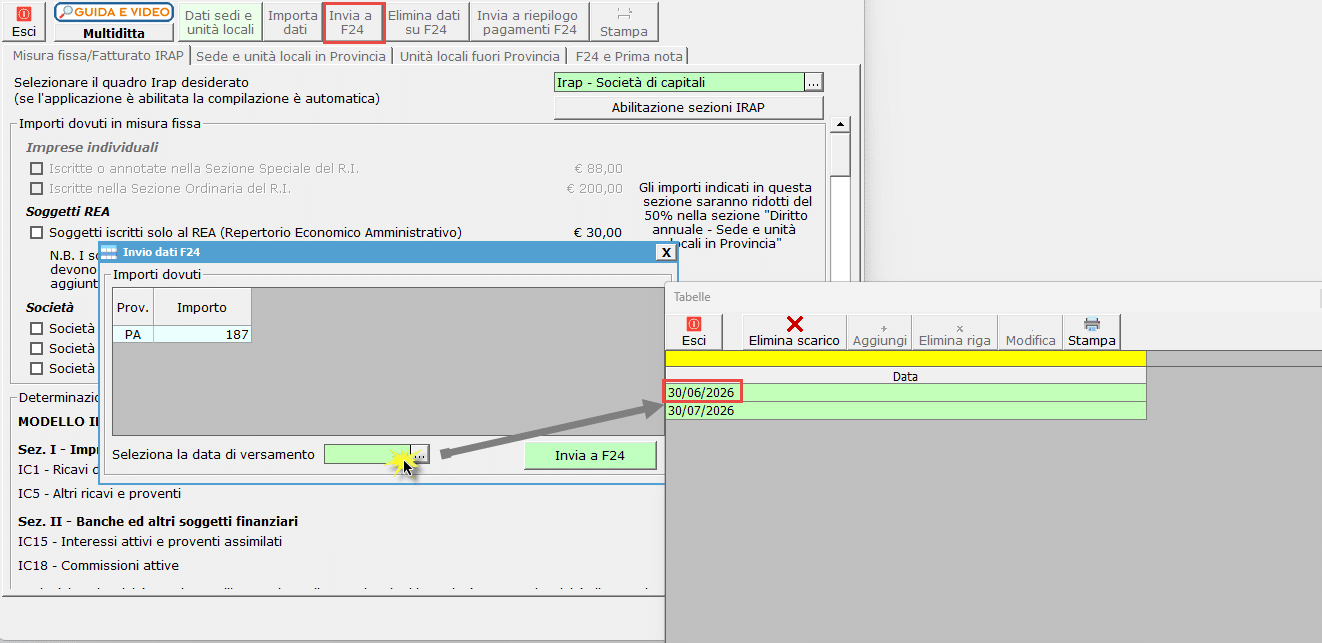
Modalità di versamento
Il pagamento del tributo deve avvenire tramite modello F24 telematico, compilando la sezione ‘Imu e altri tributi locali’ con le seguenti informazioni:
Codice ente: sigla della provincia della Camera di Commercio cui è indirizzato il pagamento
Codice tributo: 3850
Anno di riferimento: 2026
Per ulteriori informazioni rimandiamo alla guida online.