



Con il provvedimento del 17 marzo 2025, l’Agenzia delle Entrate ha approvato il modello, le istruzioni e le specifiche tecniche della dichiarazione Redditi Enti non Commerciali per l’anno 2025, imposta 2024.
Effettuando l’update del software, da oggi è disponibile l’applicazione Enti non Commerciali 2025 imposta 2024. Il modello viene utilizzato per dichiarare i redditi degli enti non commerciali residenti nel territorio dello Stato e dei soggetti non residenti ed equiparati.
Modalità di presentazione
La dichiarazione Redditi Enti non Commerciali deve essere presentata per via telematica, direttamente dal dichiarante o tramite un intermediario abilitato.
Termine di presentazione
I soggetti all’imposta sul reddito delle società presentano la dichiarazione (modello REDDITI SC e REDDITI ENC) a partire dal 15 aprile dell’anno successivo (30 aprile per l’anno 2025), se il periodo d’imposta coincide con l’anno solare, ed entro l’ultimo giorno del decimo mese successivo a quello di chiusura del periodo d’imposta (art. 2, comma 2, d.P.R. 22 luglio 1998, n. 322).
Novità apportate al modello Redditi ENC 2025
Concordato Preventivo Biennale
È stato previsto il nuovo quadro CP e sono stati aggiornati i quadri RF, RG, RE, RS e RH per accogliere le novità della disciplina del concordato preventivo biennale (decreto legislativo 12 febbraio 2024, n. 13).
Maggiorazione costo del personale
Sono state aggiornate le variazioni in diminuzione del quadro RF e i componenti negativi dei quadri RC, RE e RG per accogliere la maggior deduzione del costo del personale di nuova assunzione (art. 4 del decreto legislativo 30 dicembre 2023, n. 216).
Prodotti finanziari detenuti in stati o territori a regime fiscale privilegiato
Nel quadro RW è stata prevista una nuova casella da barrare in caso di applicazione dell’aliquota dell’IVAFE per i prodotti finanziari detenuti in Stati o territori a regime fiscale privilegiato, fissata nella misura dello 0,40 per cento a decorrere dal 2024 (art. 19, comma 20-bis, del decreto-legge n. 201 del 2011); è stata inoltre prevista la nuova aliquota dell’IVIE che, a decorrere dal 2024, è pari allo 1,06 per cento (art. 19, comma 15, del decreto legge n. 201 del 2011).
Rivalutazione di terreni e partecipazioni
Nei quadri RT (sezione X) ed RM (sezione III) sono state gestite le modifiche agli artt. 5 e 7 della legge n. 448 del 2001 al fine di introdurre a regime, a decorrere dal 1° gennaio 2025, la possibilità di avvalersi della rideterminazione del costo di acquisto delle partecipazioni e dei terreni edificabili e con destinazione agricola (art. 1, comma 30, della legge 30 dicembre 2024, n. 207).
Redditi derivanti dalla produzione di vegetali
Nel quadro RD (sezioni II e II-A) è stata prevista la modifica dell’art- 56-bis del TUIR riguardante la tassazione forfetaria dei redditi derivanti dalle attività dirette alla produzione di vegetali esercitate oltre i limiti di cui all’art. 32, comma 2, lett. b-bis) e i redditi derivanti dalla produzione e cessioni di beni di cui all’art. 32, comma 2, lett. b-ter) (sezione III) oltre il limite ivi indicato (art. 1, comma 1, lett. e) e f) del decreto legislativo 13 dicembre 2024, n. 192).
Affrancamento cripto attività
Nel quadro RT (sezione XI) è stato previsto che ai fini della determinazione delle plusvalenze e delle minusvalenze, per ciascuna cripto-attività posseduta alla data del 1° gennaio 2025, può essere assunto, in luogo del costo o del valore di acquisto, il valore a tale data, determinato ai sensi dell’articolo 9 del TUIR, a condizione che il predetto valore sia assoggettato a un’imposta sostitutiva delle imposte sui redditi nella misura del 18 per cento da versare entro il 30 novembre 2025 (art. 1, commi da 26 a 29, della legge 30 dicembre 2024, n. 207).
Affrancamento straordinario delle riserve
È stata prevista la nuova sezione VII del quadro RQ riservata ai contribuenti che optano per l’affrancamento dei saldi attivi di rivalutazione, delle riserve e dei fondi, in sospensione di imposta, esistenti nel bilancio dell’esercizio in corso al 31 dicembre 2023, che residuano al termine dell’esercizio in corso al 31 dicembre 2024 (art. 14 del decreto legislativo 13 dicembre 2024, n. 192).
Regime società di comodo
Il prospetto relativo alla verifica dell’operatività e determinazione del reddito imponibile minimo dei soggetti di comodo del quadro RS è stato aggiornato per accogliere le modifiche previste dall’art. 20 del decreto legislativo 13 dicembre 2024, n. 192.
Sismabonus ed ecobonus
Nel quadro RS è stata prevista la detrazione del 36 per cento per le spese sostenute per interventi “Sismabonus” ed “Ecobonus”, effettuati nel 2025 (art. 1, comma 55, della legge 30 dicembre 2024, n. 207).
Codice identificativo nazionale
È stato previsto un nuovo prospetto del quadro RS per indicare il codice identificativo nazionale assegnato alle strutture ricettive (art. 1, comma 78, della legge 30 dicembre 2024, n. 207).
Tonnage tax
È stato previsto un nuovo prospetto del quadro RS per indicare i redditi di partecipazione in una (o più) società fiscalmente trasparente che ha optato per la determinazione del reddito in maniera forfetaria ai sensi degli artt. 155 e seguenti del TUIR.
Modello redditi Enti non Commerciali 2024 con GB
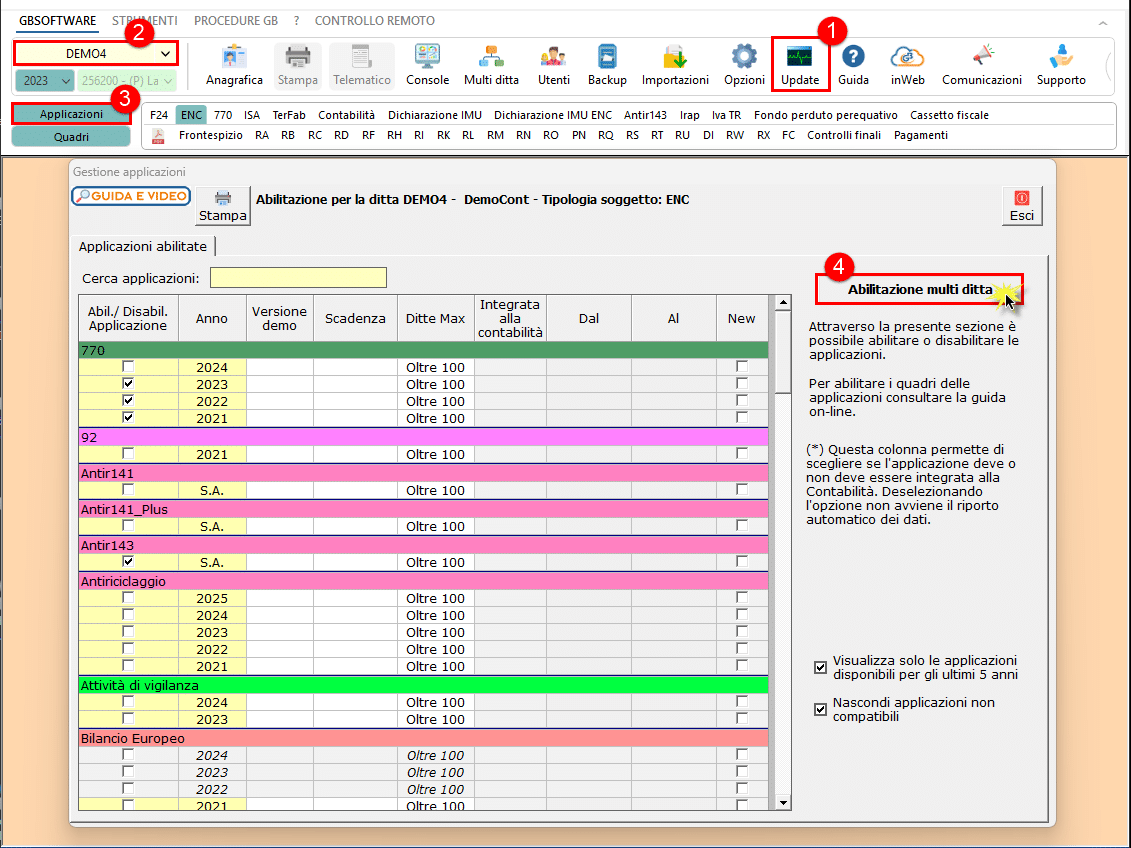
- Eseguire l’update del software dal pulsante
 ;
- Posizionarsi nella ditta per la quale si vuole abilitare l’applicazione Redditi Enti non Commerciali.
 ;
Le modalità di abilitazione dell’applicazione sono due:
- Se l’applicazione “Enti non commerciali” è stata già utilizzata nell’anno precedente, per abilitarla è sufficiente cliccare su
 . Il software chiede se abilitarla, per il nuovo anno, con un messaggio: rispondendo “Sì” sarà automaticamente abilitata; rispondendo “No” l’applicazione non sarà abilitata. In seguito per abilitarla procedere come illustrato al successivo punto.
 . Il software chiede se abilitarla, per il nuovo anno, con un messaggio: rispondendo “Sì” sarà automaticamente abilitata; rispondendo “No” l’applicazione non sarà abilitata. In seguito per abilitarla procedere come illustrato al successivo punto.

- Dalla gestione “Applicazioni”:
- Abilitazione multipla: cliccando il pulsante
 , è possibile abilitare l’applicazione per più ditte contemporaneamente.
 , è possibile abilitare l’applicazione per più ditte contemporaneamente.
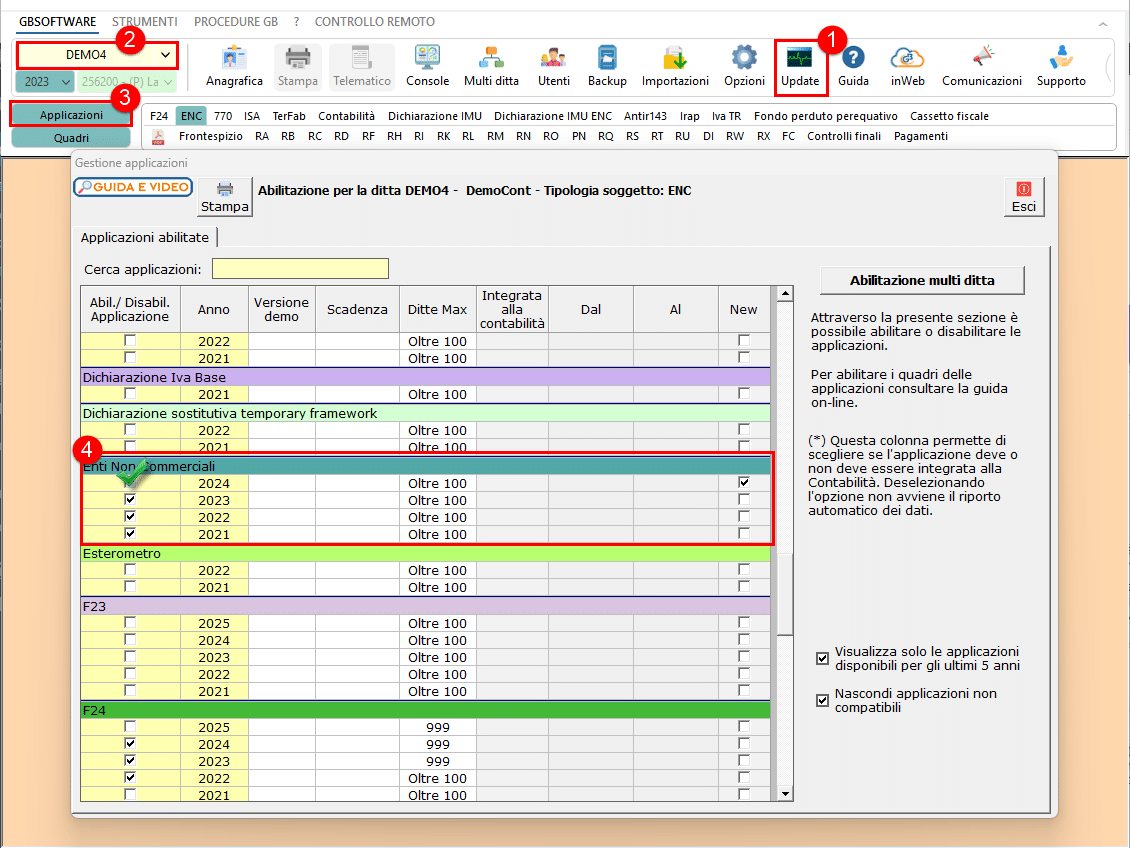
- Abilitazione singola: apponendo il check in corrispondenza di “ENTI NON COMMERCIALI” anno 2024.
Per ulteriori informazioni si rimanda alla guida online.
Applicazioni software collegate all’articolo:
TAG encredditi enti non commerciali
