È cambiata la normativa circa l’imponibilità degli incassi a cavallo d’anno dei professionisti.
Il legislatore è intervenuto per ricomporre lo sfasamento temporale tra il momento di effettuazione e quello di scomputo della ritenuta.
Panoramica
Il D.lgs 192/2024 ha apportato numerose importanti modifiche alla normativa fiscale che si applica ai professionisti. Una di queste è contenuta nell’articolo 5, comma 1 che ha riscritto l’articolo 54 del TUIR prevedendo che le somme e i valori in genere, a qualunque titolo percepiti in relazione all’attività artistica o professionale:
- se percepiti nel periodo di imposta successivo a quello in cui sono stati corrisposti dal sostituto d’imposta;
- si imputano al periodo di imposta in cui sussiste l’obbligo per il sostituto di effettuare la ritenuta.
Novità in GB
Nel Software GB è stato introdotto un conto patrimoniale apposito, il 42090, sia per professionisti in contabilità ordinaria che in contabilità semplificata:
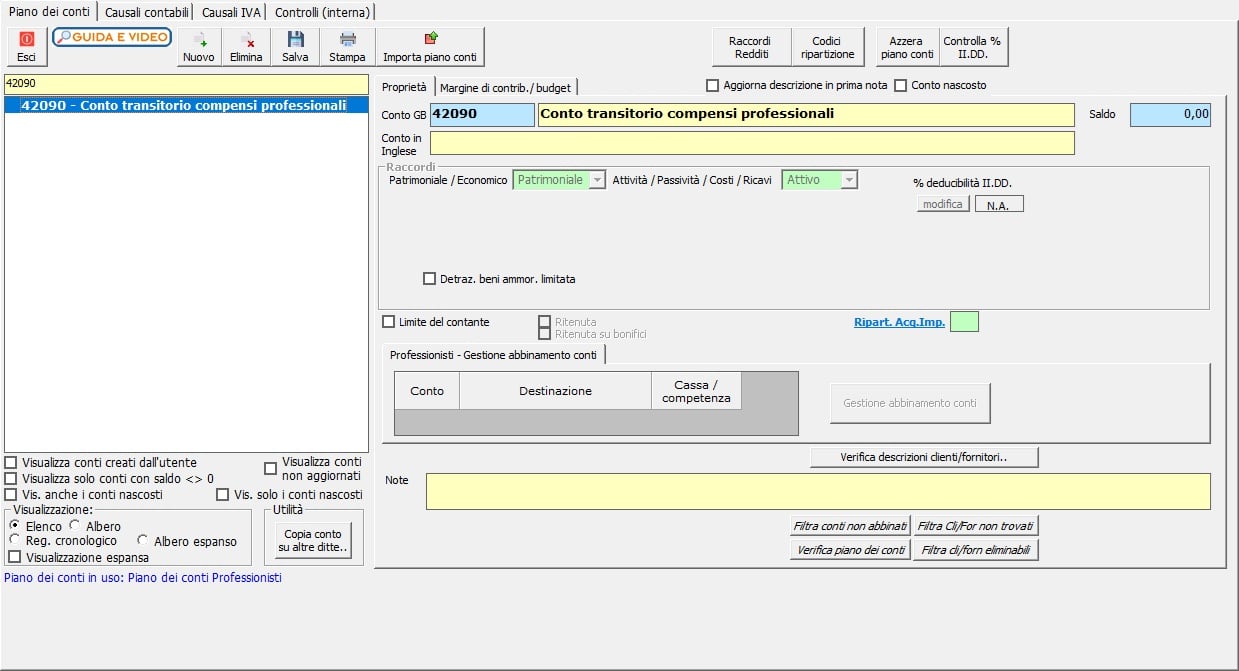
Questo conto è strumentale alla corretta contabilizzazione delle operazioni in oggetto.
Esempi
Di seguito verranno portati due esempi di registrazioni di operazioni a cavallo d’anno che impiegano il conto introdotto nel piano dei conti.
Cliente paga il 31/12/x, viene emessa fattura, incasso il 02/01/x+1
La società WEB1, cliente di un professionista con cassa in regime ordinario, effettua pagamento il 31/12/2024 ed immediatamente il professionista emette fattura di 1.000 euro + IVA al 22%:
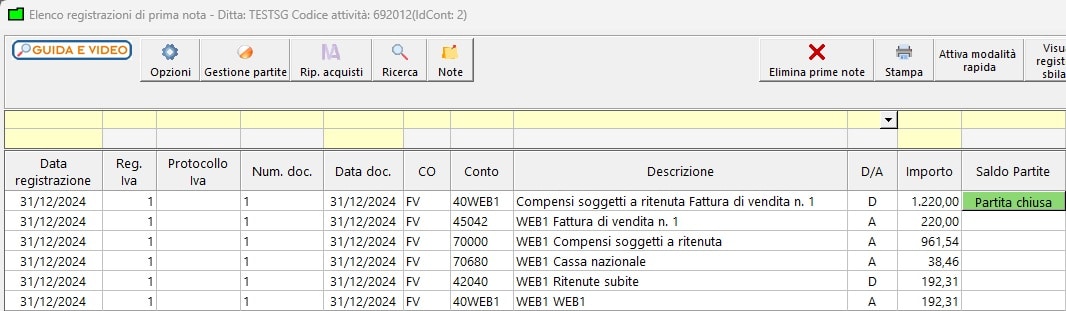
L’accredito avviene in data 02/01/2025 e il professionista lo registra nell’esercizio 2025:
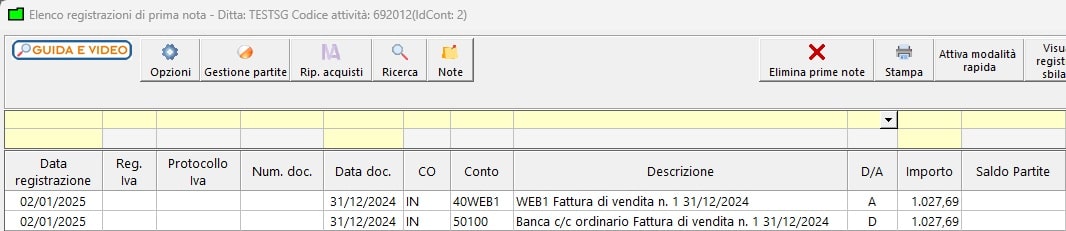
Dato che il pagamento è del 31/12/2024, che scatta l’obbligo di effettuazione della ritenuta che il cliente dovrà versare entro il 16 gennaio 2025 e che quindi ai sensi della modifica normativa in oggetto il reddito è da tassare nel 2024, il professionista effettua una scrittura di storno nel 2025, usando il nuovo conto transitorio 42090, al fine di rendere l’incasso imponibile nel 2024:
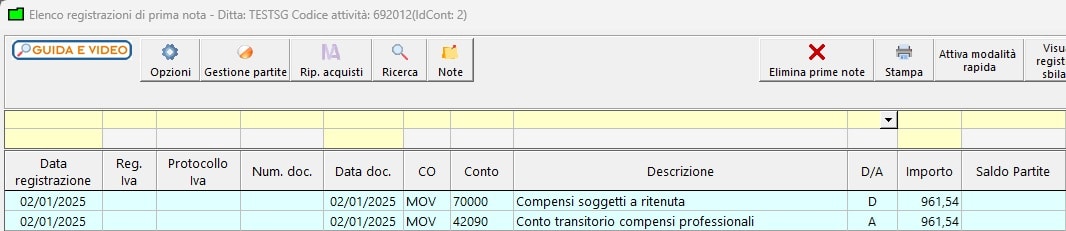
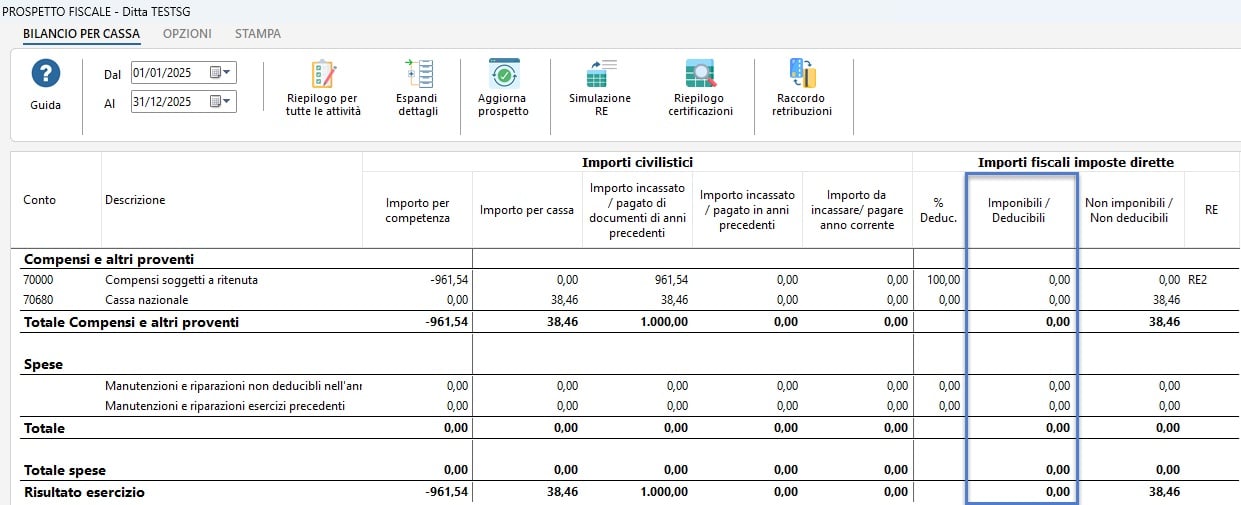
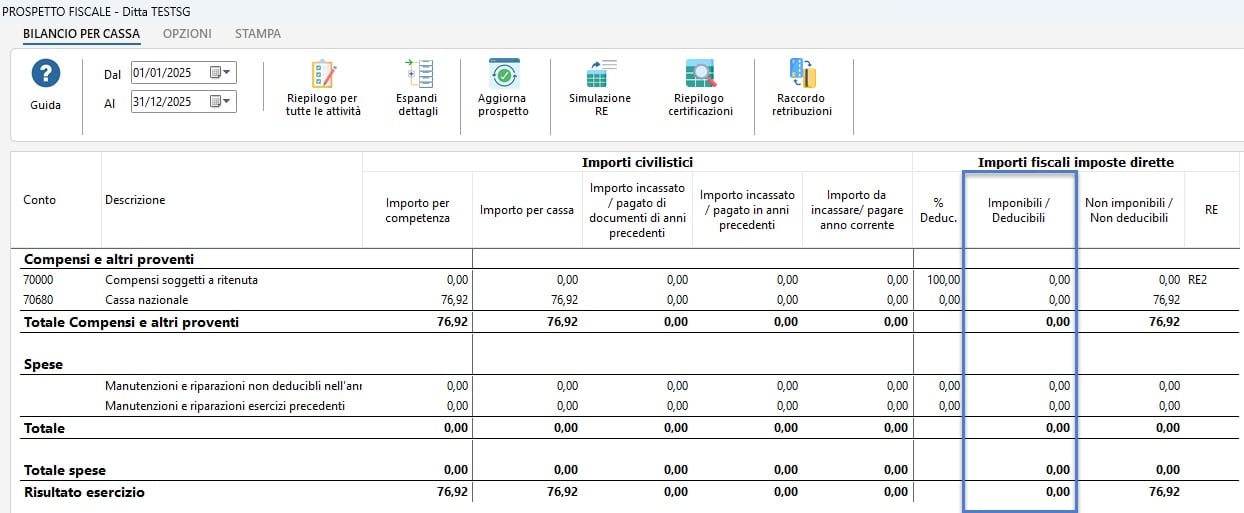
Nel prospetto fiscale 2025 correttamente non risulta l’imponibilità:
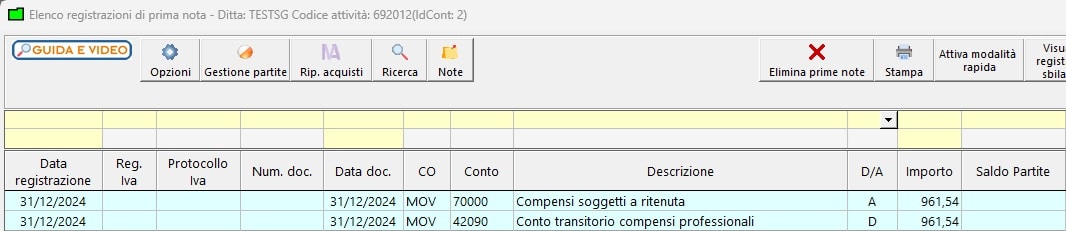
Il professionista attribuisce la componente di reddito al 2024 tramite giroconto utilizzando il conto 42090:
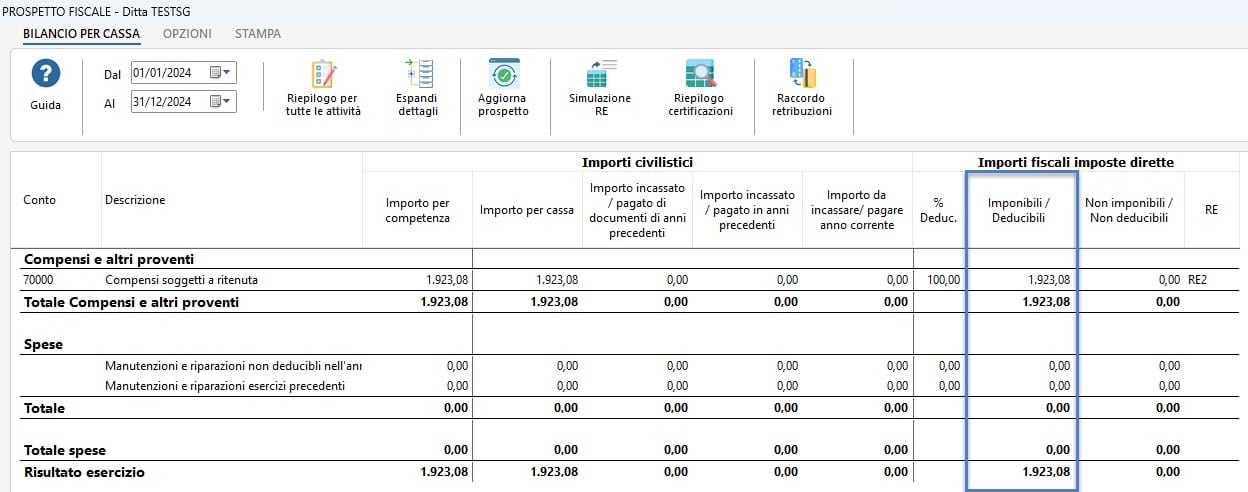
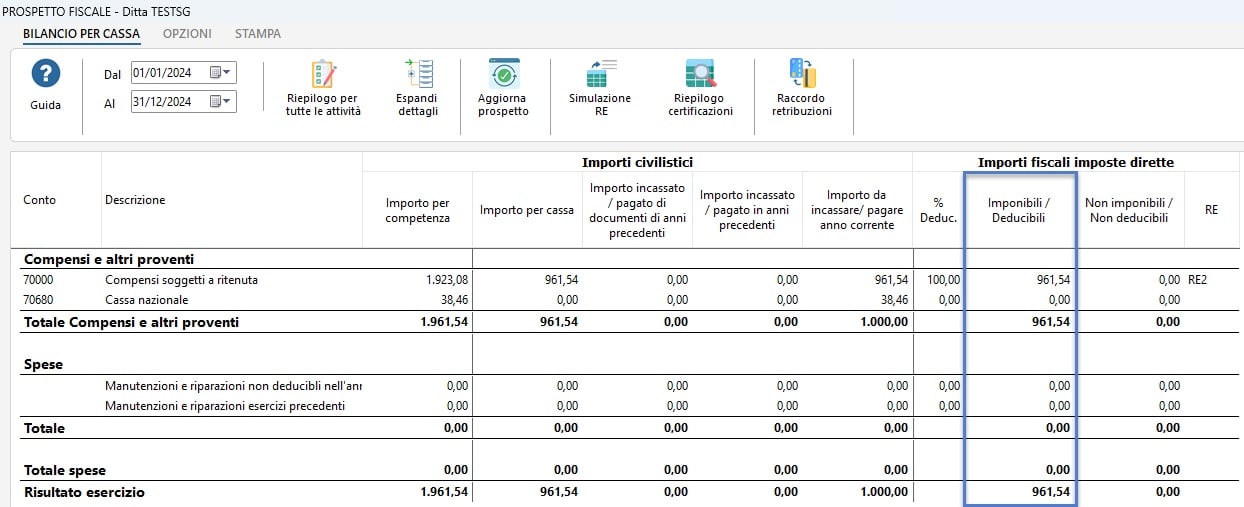
Nel prospetto fiscale 2024 risulta il valore imponibile:
Cliente paga il 31/12/x, incasso il 02/01/x+1, viene emessa fattura
La società WEB1, cliente di un professionista con cassa in regime ordinario, paga con bonifico effettuato il 31/12/2024 che viene accreditato il 02/01/2025 e il professionista emette fattura di 2.000 euro + IVA al 22%:
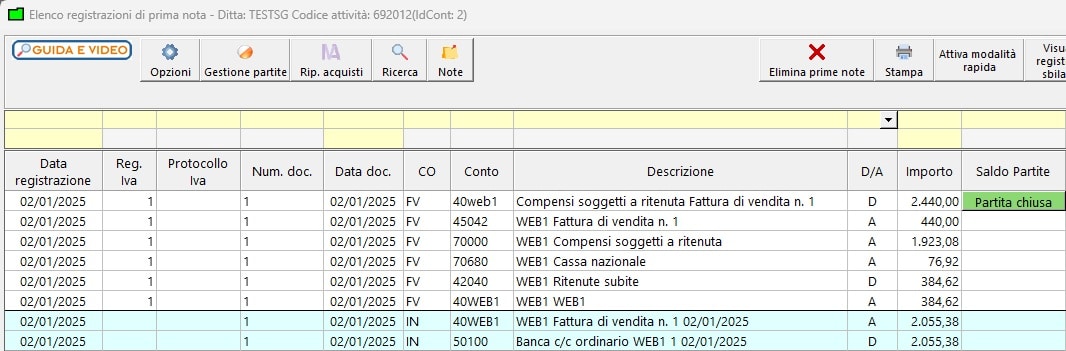
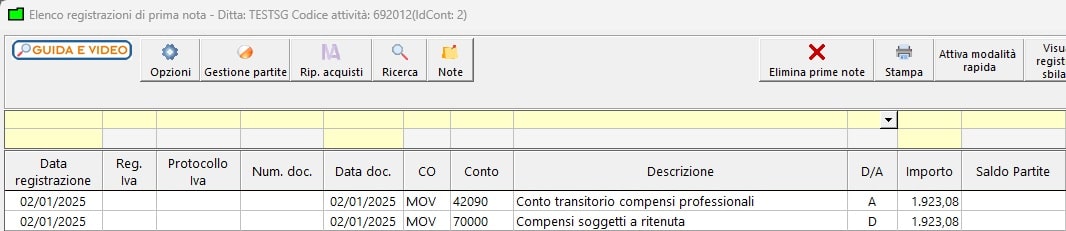
Dato che il pagamento è del 31/12/2024, ai sensi della nuova normativa, deve essere fatto un giroconto tramite il nuovo conto transitorio 42090:
Fiscalmente nel 2025 non rileva:
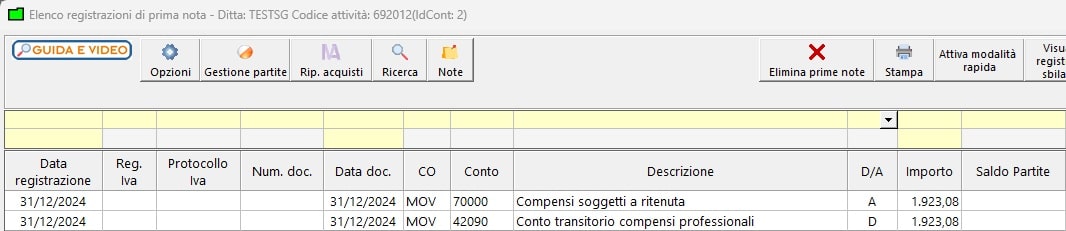
Nel 2024 deve essere effettuato un giroconto speculare a quello visto in precedenza in quanto l’imponibilità è del 2024:
Correttamente, l’imponibilità è nel 2024: