




Con il provvedimento n. 72156/2026 del 27 febbraio 2026, l’Agenzia delle Entrate ha approvato il modello, le istruzioni e le specifiche tecniche del Modello Redditi Enti non Commerciali 2026 periodo d’imposta 2025.
Effettuando l’update del software, da oggi è disponibile l’applicazione Enti non Commerciali 2026 imposta 2025. Il modello viene utilizzato per dichiarare i redditi degli enti non commerciali residenti nel territorio dello Stato e dei soggetti non residenti ed equiparati.
Modalità di presentazione
Il Modello Redditi Enti non Commerciali deve essere presentata per via telematica, direttamente dal dichiarante o tramite un intermediario abilitato.
Termine di presentazione
La dichiarazione deve essere presentata a partire dal 15 aprile dell’anno successivo, se il periodo d’imposta coincide con l’anno solare, ed entro l’ultimo giorno del decimo mese successivo a quello di chiusura del periodo di imposta (art. 2, comma 2, d.P.R. 22 luglio 1998, n. 322). Pertanto, se il periodo d’imposta coincide con l’anno solare, la dichiarazione deve essere presentata entro il 2 novembre 2026 (il 31 ottobre 2026 cade di sabato).
Novità apportate al Modello Redditi ENC 2026
- CONCORDATO PREVENTIVO BIENNALE. Nella sezione I del quadro CP, nei righi CP1 e CP2, dedicati, rispettivamente, al reddito d’impresa e al reddito di lavoro autonomo, sono state inserite le nuove caselle “comma 1-bis” per gestire le novità previste dall’art. 20-bis, comma 1-bis del decreto legislativo 12 febbraio 2024, n. 13, riguardanti il regime d’imposta sostitutiva per i soggetti che hanno aderito al concordato preventivo biennale per il biennio 2025-2026 (art. 8 del decreto legislativo 12 giugno 2025, n. 81); nei righi CP3, CP4 e CP5 è stato previsto un campo ove il socio dichiarante espone l’eventuale quota di imponibile concordato, ricevuta per trasparenza, da assoggettare all’aliquota d’imposta sostitutiva prevista dal citato comma 1-bis; nei righi CP6 e CP8, i soggetti che aderiscono al concordato preventivo biennale a partire dal biennio 2025-2026 includono, tra i componenti che non concorrono alla formazione del reddito di impresa e di lavoro autonomo oggetto di concordato, anche la maggiorazione del costo del lavoro per le nuove assunzioni (art. 13, comma 1, lett. a) e b) del decreto legislativo 12 giugno 2025, n. 81); nei righi CP11 e CP12 sono state previste nuove cause di esclusione e di cessazione dal concordato preventivo biennale (art. 9 del decreto legislativo 12 giugno 2025, n. 81).
- AGEVOLAZIONE IRES PREMIALE. Nel frontespizio e nei quadri RC, RF, RN, PN, RH, RL, RS, CP e RX è stata gestita l’agevolazione c.d. “IRES premiale”, la quale prevede, per il periodo d’imposta successivo a quello in corso al 31 dicembre 2024, la riduzione dell’aliquota IRES dal 24 al 20 per cento, per i soggetti e alle condizioni indicate nella norma (art.1, commi da 436 a 444, della legge 30 dicembre 2024, n. 207).
- MODIFICHE ALLA DISCIPLINA DELLA LIQUIDAZIONE ORDINARIA. Nel frontespizio e nei quadri RC, RD, RF, RG, RQ e RS è stata gestita la nuova disciplina della liquidazione ordinaria prevista dall’art. 182 del TUIR che, a determinate condizioni, prevede la possibilità di utilizzare le perdite d’impresa che residuano alla data di chiusura della liquidazione a riduzione del reddito dell’ultimo degli esercizi compresi nella liquidazione e, progressivamente, di quello degli esercizi precedenti (art.18, comma 1, del decreto legislativo 13 dicembre 2024, n. 192).
- SPESE PER PRESTAZIONE ALBERGHIERE E SOMMINISTRAZIONE DI ALIMENTI E BEVANDE. Nel quadro RE, nel rigo RE15, tra le spese deducibili relative alle prestazioni alberghiere e alla somministrazione di alimenti e bevande sostenute dall’esercente arte o professione, è stato eliminato il riferimento alle spese addebitate analiticamente in capo al committente, di cui all’art. 54, comma 2, lett. b) del TUIR (art. 6, comma 2, del decreto legislativo 13 dicembre 2024, n. 192).
- SPESE DI VITTO, ALLOGGIO, VIAGGIO E TRASPORTO. Nel quadro RE sono state gestite le novità riguardanti le disposizioni di cui all’art. 54, comma 2-bis del TUIR, le quali prevedono che le somme percepite a titolo di rimborso delle spese relative a vitto, alloggio, viaggio e trasporto mediante autoservizi pubblici non di linea, concorrono alla formazione del reddito di lavoro autonomo se i pagamenti non sono eseguiti con versamento bancario o postale ovvero mediante altri sistemi di pagamento tracciabili (art. 1, comma 1, del decreto-legge 17 giugno 2025, n. 84).
- IPER-AMMORTAMENTO. Nei quadri RC, RF e RG, tra le variazioni in diminuzione, sono stati previsti nuovi codici per tenere conto del maggior valore delle quote di ammortamento e dei canoni di locazione finanziaria relativo agli investimenti in beni strumentali nuovi destinati a strutture produttive ubicate nel territorio dello Stato funzionali alla trasformazione tecnologica e digitale delle imprese di cui agli allegati IV e V alla legge n. 199 del 2025 e all’autoproduzione e autoconsumo da fonti di energia rinnovabile, effettuati dal 1° gennaio 2026 al 30 settembre 2028 (art. 1, commi da 427 a 436, della legge 30 dicembre 2025, n. 199).
- RATEIZZAZIONE DELLE PLUSVALENZE. Nei quadri RC, RF e RG è stato previsto il nuovo regime di rateizzazione della tassazione delle plusvalenze realizzate su beni strumentali, di cui all’art. 86, comma 4, del TUIR, che decorre dal periodo d’imposta successivo a quello in corso al 31 dicembre 2025 (art. 1, commi 42 e 43, della legge 30 dicembre 2025, n. 199).
- PLUSVALENZE DERIVANTI DALLA CESSIONE DI CRIPTO-ATTIVITÀ. Nel quadro RT sono state previste le nuove sezioni V-A1 e V-B1 per gestire la nuova imposta sostitutiva nella misura del 33 per cento che si applica sulle plusvalenze e sugli altri proventi derivanti da cessioni di cripto-attività di cui all’art. 67, comma 1, lett. c-sexies), del TUIR, realizzati a decorrere dal 1° gennaio 2026 (art. 1, comma 24, della legge 30 dicembre 2024, n. 207); nella sezione V-A2 sono state gestite le plusvalenze e gli altri proventi derivanti da operazioni di detenzione, cessione o impiego di token di moneta elettronica denominati in euro, realizzati a decorrere dal 1° gennaio 2026, per i quali l’aliquota dell’imposta è pari al 26 per cento (art. 1, comma 28, della legge 30 dicembre 2025, n. 199).
RIVALUTAZIONE DELLE PARTECIPAZIONI. Nella sezione X del quadro RT è stata gestita la modifica all’art. 5, comma 2, della legge n. 448 del 2001, che prevede l’aumento dell’aliquota dell’imposta sostitutiva per la rideterminazione del costo fiscale delle partecipazioni, dal 18 al 21 per cento, a decorrere dal 1° gennaio 2026 (art. 1, comma 144, della legge 30 dicembre 2025, n. 199).
ECOBONUS E SISMABONUS. Nel quadro RS è stata prevista la detrazione del 36 per cento per le spese sostenute per interventi, effettuati nel 2026, in materia di “Ecobonus” e “Sisma bonus” (art. 1, comma 22, lett. a) e b), della legge 30 dicembre 2025, n. 199).
DISALLINEAMENTI DA IBRIDI. In un apposito prospetto del quadro RS, le imprese che hanno predisposto la documentazione dei disallineamenti da ibridi, prevista dall’art. 4 del decreto del Ministro dell’economia e delle finanze del 6 dicembre 2024, ne danno comunicazione all’Agenzia delle entrate (art. 61 del decreto legislativo 27 dicembre 2023, n. 209).
AFFRANCAMENTO STRAORDINARIO DELLE RISERVE. È stata aggiornata la sezione VII del quadro RQ riservata ai contribuenti che optano per l’affrancamento dei saldi attivi di rivalutazione, delle riserve e dei fondi in sospensione di imposta, esistenti nel bilancio dell’esercizio in corso al 31 dicembre 2024, che residuano al termine dell’esercizio in corso al 31 dicembre 2025 (art. 1, commi 44 e 45, della legge 30 dicembre 2025, n. 199).
IMPOSTA SULL’ADEGUAMENTO DELLE ESISTENZE INIZIALI DEI BENI. È stata eliminata la sezione XXVII del quadro RQ, riservata ai contribuenti che applicavano l’imposta sostitutiva sulle esistenze iniziali dei beni (art. 1, commi da 78 a 85, della legge 30 dicembre 2023, n. 213).
TABELLE. Le tabelle contenute nelle istruzioni dei singoli modelli REDDITI SP, SC ed ENC, sono state spostate nelle “Istruzioni generali dei modelli REDDITI”, ai fini di una più agevole consultazione.
Modello Redditi Enti non Commerciali con GB
- Eseguire l’update del software dal pulsante
 ;
- Posizionarsi nella ditta per la quale si vuole abilitare l’applicazione Redditi Enti non Commerciali.
 ;
Le modalità di abilitazione dell’applicazione sono due:
- Se l’applicazione “Enti non commerciali” è stata già utilizzata nell’anno precedente, per abilitarla è sufficiente cliccare su
 . Il software chiede se abilitarla, per il nuovo anno, con un messaggio: rispondendo “Sì” sarà automaticamente abilitata; rispondendo “No” l’applicazione non sarà abilitata. In seguito per abilitarla procedere come illustrato al successivo punto.
 . Il software chiede se abilitarla, per il nuovo anno, con un messaggio: rispondendo “Sì” sarà automaticamente abilitata; rispondendo “No” l’applicazione non sarà abilitata. In seguito per abilitarla procedere come illustrato al successivo punto.
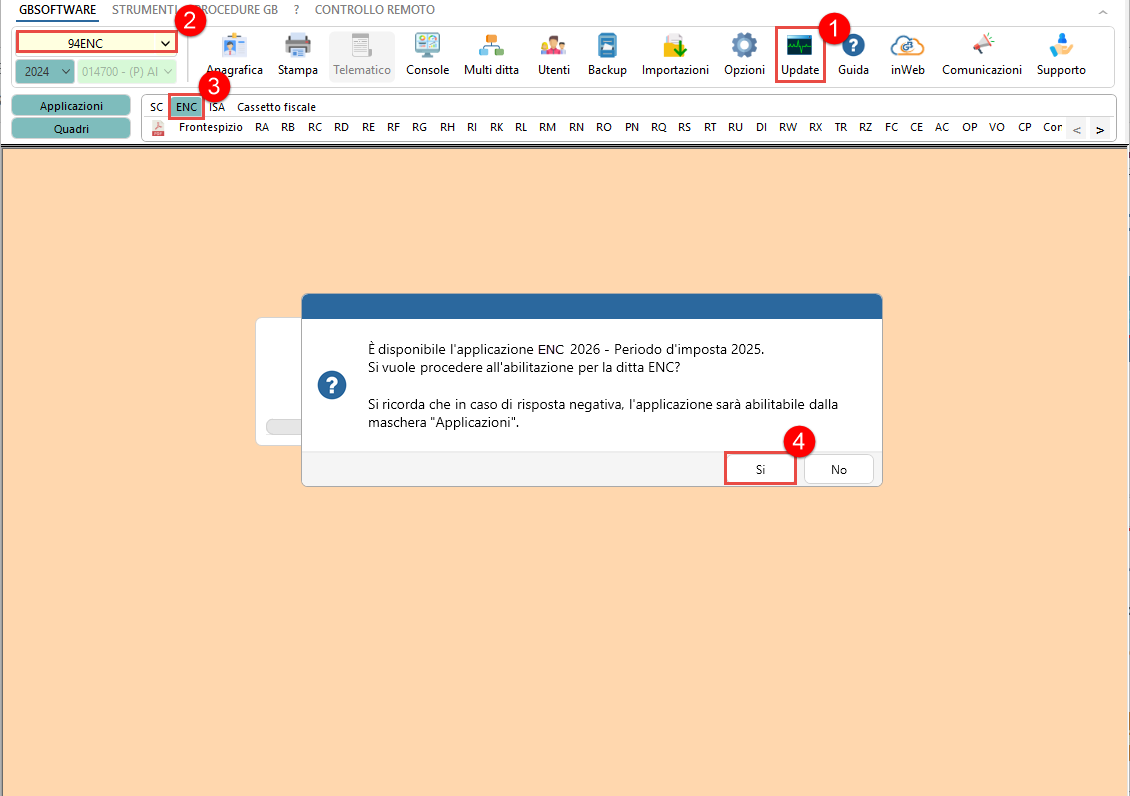
- Dalla gestione “Applicazioni”:
- Abilitazione multipla: cliccando il pulsante
 , è possibile abilitare l’applicazione per più ditte contemporaneamente.
 , è possibile abilitare l’applicazione per più ditte contemporaneamente.

- Abilitazione singola: apponendo il check in corrispondenza di “ENTI NON COMMERCIALI” anno 2025.
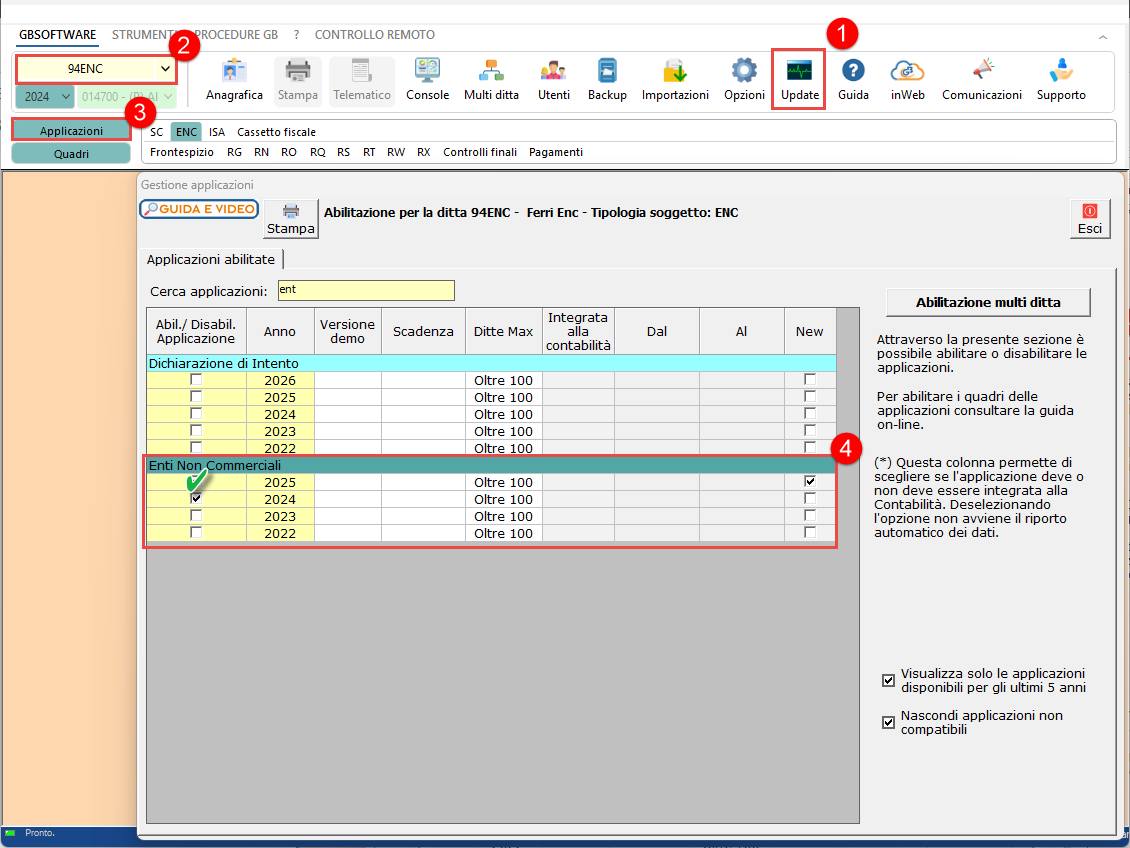
Per ulteriori informazioni si rimanda alla guida online.