




Con il provvedimento n. 71522/2026 del 27 febbraio 2026, l’Agenzia delle Entrate ha rilasciato e approvato il modello Redditi Società di Capitali 2026 imposta 2025 nonché le relative istruzioni e specifiche tecniche utili alla compilazione della dichiarazione.
Il modello deve essere presentato dalle società ed enti commerciali residenti nel territorio dello Stato e dai soggetti non residenti equiparati per dichiarare i redditi relativi al periodo d’imposta 2025. La scadenza per la presentazione della dichiarazione dei redditi per le società di capitali che chiudono il bilancio per il periodo d’imposta coincidente con l’anno solare, cioè 31 dicembre 2025, è il 2 novembre 2026 (il 31 ottobre 2026 cade di sabato).
Per le società con chiusura del bilancio infrannuale, la scadenza per la presentazione della dichiarazione dei redditi è l’ultimo giorno del nono mese successivo a quello di chiusura del periodo d’imposta.
Le principali novità normative del modello Redditi SC 2026
- Concordato preventivo biennale: nella sezione I del quadro CP, nel rigo CP1, dedicato al reddito d’impresa, è stata inserita la nuova casella “Comma 1-bis” per gestire la novità prevista dall’art. 20-bis, comma 1-bis del decreto legislativo 12 febbraio 2024, n. 13, riguardante il regime d’imposta sostitutiva per i soggetti che hanno aderito al concordato preventivo biennale per il biennio 2025-2026 (art. 8 del decreto legislativo 12 giugno 2025, n. 81); nei righi CP3, CP4 e CP5, è stato previsto un campo ove il socio dichiarante espone l’eventuale quota di imponibile concordato ricevuta per trasparenza da assoggettare all’aliquota d’imposta sostitutiva prevista dal citato comma 1-bis; nel rigo CP6, i soggetti che aderiscono al con cordato preventivo biennale a partire dal biennio 2025-2026 includono, tra i componenti che non concorrono alla formazione del reddito di impresa oggetto di concordato, anche la maggiorazione del costo del lavoro per le nuove assunzioni (art. 13, comma 1, lett. a) e b) del decreto legislativo 12 giugno 2025, n. 81); nel rigo CP11, sono state previste nuove cause di esclusione e di cessazione dal concordato preventivo biennale (art. 9 del decreto legislativo 12 giugno 2025, n. 81);
- Agevolazione IRES premiale: nel frontespizio e nei quadri RF, RN, GN, GC, PN, RH, RL, RS, CP e RX è stata gestita l’agevolazione c.d. “IRES premiale”, la quale prevede, per il periodo d’imposta successivo a quello in corso al 31 dicembre 2024, la riduzione dell’aliquota IRES dal 24 al 20 per cento, per i soggetti e alle condizioni indicate nella norma (art.1, commi da 436 a 444, della legge 30 dicembre 2024, n. 207);
- Modifiche alla disciplina della liquidazione ordinaria: nel frontespizio e nei quadri RF e RQ è stata gestita la nuova disciplina della liquidazione ordinaria prevista dall’art. 182 del TUIR che, a determinate condizioni, prevede la possibilità di utilizzare le perdite d’impresa che residuano alla data di chiusura della liquidazione a riduzione del reddito dell’ultimo degli esercizi compresi nella liquidazione e, progressivamente, di quello degli esercizi precedenti (art. 18, comma 1, del decreto legislativo 13 dicembre 2024, n. 192);
- Iper-ammortamento: nel quadro RF tra le variazioni in diminuzione, sono stati previsti nuovi codici per tenere conto del maggior valore delle quote di ammortamento e dei canoni di locazione finanziaria relativo agli investimenti in beni strumentali nuovi destinati a strutture produttive ubicate nel territorio dello Stato funzionali alla trasformazione tecnologica e digitale delle imprese di cui agli allegati IV e V alla legge n. 199 del 2025 e all’autoproduzione e autoconsumo da fonti di energia rinnovabile, effettuati dal 1° gennaio 2026 al 30 settembre 2028 (art. 1, commi da 427 a 436, della legge 30 dicembre 2025, n. 199);
- Rateizzazione delle plusvalenze: nel quadro RF è stato previsto il nuovo regime di rateizzazione della tassazione delle plusvalenze realizzate su beni strumentali, di cui all’art. 86, comma 4, del TUIR, che decorre dal periodo d’imposta successivo a quello in corso al 31 dicembre 2025 (art. 1, commi 42 e 43, della legge 30 dicembre 2025, n. 199);
- Plusvalenze derivanti dalla cessione di cripto-attività: nel quadro RT sono state previste le nuove sezioni V-A1 e V-B1 per gestire la nuova imposta sostitutiva nella misura del 33 per cento che si applica sulle plusvalenze e sugli altri proventi derivanti da cessioni di cripto-attività di cui all’art. 67, comma 1, lett. c-sexies), del TUIR, realizzati a decorrere dal 1° gennaio 2026 (art. 1, comma 24, della legge 30 dicembre 2024, n. 207); nella sezione V-A2 sono state gestite le plusvalenze e gli altri proventi derivanti da operazioni di detenzione, cessione o impiego di token di moneta elettronica denominati in euro, realizzati a decorrere dal 1° gennaio 2026, per i quali l’aliquota dell’imposta è pari al 26 per cento (art. 1, comma 28, della legge 30 dicembre 2025, n. 199);
- Rivalutazione delle partecipazioni: nella sezione X del quadro RT è stata gestita la modifica all’art. 5, comma 2, della legge n. 448 del 2001, che prevede l’aumento dell’aliquota dell’imposta sostitutiva per la rideterminazione del costo fiscale delle partecipazioni, dal 18 al 21 per cento, a decorrere dal 1° gennaio 2026 (art. 1, comma 144, della legge 30 dicembre 2025, n. 199);
- Ecobonus e Sismabonus: nel quadro RS è stata prevista la detrazione del 36 per cento per le spese sostenute per interventi, effettuati nel 2026, in materia di «Ecobonus» e «Sisma bonus» (art. 1, comma 22, lett. a) e b), della legge 30 dicembre 2025, n. 199);
- Disallineamenti da ibridi: in un apposito prospetto del quadro RS, le imprese che hanno predisposto la documentazione dei disallineamenti da ibridi, prevista dall’art. 4 del decreto del Ministro dell’economia e delle finanze del 6 dicembre 2024, ne danno comunicazione all’Agenzia delle entrate (art. 61 del decreto legislativo 27 dicembre 2023, n. 209);
- Affrancamento straordinario delle riserve: è stata aggiornata la sezione VII-B del quadro RQ riservata ai contribuenti che optano per l’affrancamento dei saldi attivi di rivalutazione, delle riserve e dei fondi, in sospensione di imposta, esistenti nel bilancio dell’esercizio in corso al 31 dicembre 2024, che residuano al termine del l’esercizio in corso al 31 dicembre 2025 (art.1, commi 44 e 45, della legge 30 dicembre 2025, n. 199);
- Imposta sull’adeguamento delle esistenze iniziali dei beni: è stata eliminata la sezione XXVII del quadro RQ, riservata ai contribuenti che applicavano l’imposta sostitutiva sulle esistenze iniziali dei beni (art. 1, commi da 78 a 85, della legge 30 dicembre 2023, n. 213);
- Tabelle: le tabelle contenute nelle istruzioni dei singoli modelli REDDITI SP, SC ed ENC, sono state spostate nelle “Istruzioni generali dei modelli REDDITI”, ai fini di una più agevole consultazione;
- Maggior reddito derivante da differimento della deducibilità: è stato evidenziato nel quadro RS, rigo RS544, e nel quadro GN/GC, rigo GN22/GC22, l’importo del maggior reddito imponibile per effetto delle disposizioni di cui ai commi da 14 a 17 dell’art. 1 della legge 30 dicembre 2024, n. 207, a seguito del differimento, ai successivi periodi di imposta, dei componenti negativi di reddito deducibili nel periodo d’imposta in corso al 31 dicembre 2025 (art.1, comma 18, della legge 30 dicembre 2024, n. 207);
- Principio di derivazione rafforzata alle micro-imprese: nei quadri RQ e RV è stato previsto che la disciplina delle divergenze tra valori contabili e valori fiscali emerse in sede di cambiamento dei principi contabili, di cui all’art. 10 del decreto legislativo 13 dicembre 2024, n. 192, si applichi anche alle operazioni straordinarie fiscalmente neutrali effettuate tra soggetti che adottano i medesimi principi contabili (art. 3, decreto legislativo 18 dicembre 2025, n. 192);
- Assegnazione agevolata di beni: nel quadro RQ è stata prevista la gestione dell’imposta sostitutiva pari all’8 per cento (ovvero pari al 10,5 per cento se la società non è operativa) sulla differenza tra valore normale e costo fiscalmente riconosciuto dei beni immobili o mobili registrati non strumentali assegnati o ceduti ai soci entro il 30 settembre 2026 nonché, per le società che hanno per oggetto esclusivo o principale la gestione dei medesimi beni, che si trasformano in società semplici entro lo stesso termine del 30 settembre 2026 (art.1, commi da 35 e 40, della legge 30 dicembre 2025, n. 199);
- Crisi d’impresa: sono state integrate le istruzioni nel quadro RF, rigo RF31, con l’individuazione degli istituti per la soluzione della crisi d’impresa cui si applica la disciplina dell’art. 88, comma 4-ter, del TUIR, richiamando quelli attivati con finalità liquidatoria, quali il concordato minore in continuità aziendale, l’accordo di ristrutturazione dei debiti omologato ai sensi degli artt. 57, 60 e 61 del decreto legislativo 12 gennaio 2019, n. 14, il piano attestato ai sensi dell’art. 56 del citato decreto legislativo, ovvero del piano di ristrutturazione soggetto a omologazione di cui all’art. 64-bis del medesimo decreto legislativo (art. 8, decreto legislativo 4 dicembre 2025, n. 186);
- Contributo straordinario: nel quadro RQ è stato gestito il contributo straordinario sulla riserva di cui all’art. 26, comma 5-bis, del decreto-legge n. 104 del 2023. L’aliquota del contributo straordinario è stabilita nella misura del 27,5 per cento della riserva esistente al termine dell’esercizio in corso al 31 dicembre 2025 o del 33 per cento della riserva esistente al termine dell’esercizio successivo (art. 1, commi da 68 a 72, della legge 30 dicembre 2025, n. 199);
- Monitoraggio per determinate operazioni: nel quadro RS è stato previsto un prospetto per l’indicazione di informazioni relative al regime fiscale della rivendita delle azioni proprie, alla deduzione di oneri connessi a piani di stock option e alla deduzione del costo dei marchi d’impresa, dell’avviamento e delle attività immateriali a vita utile indefinita (art. 1, commi 131 e 132, della legge 30 dicembre 2025, n. 199).
Redditi società di capitali 2026 con GBsoftware
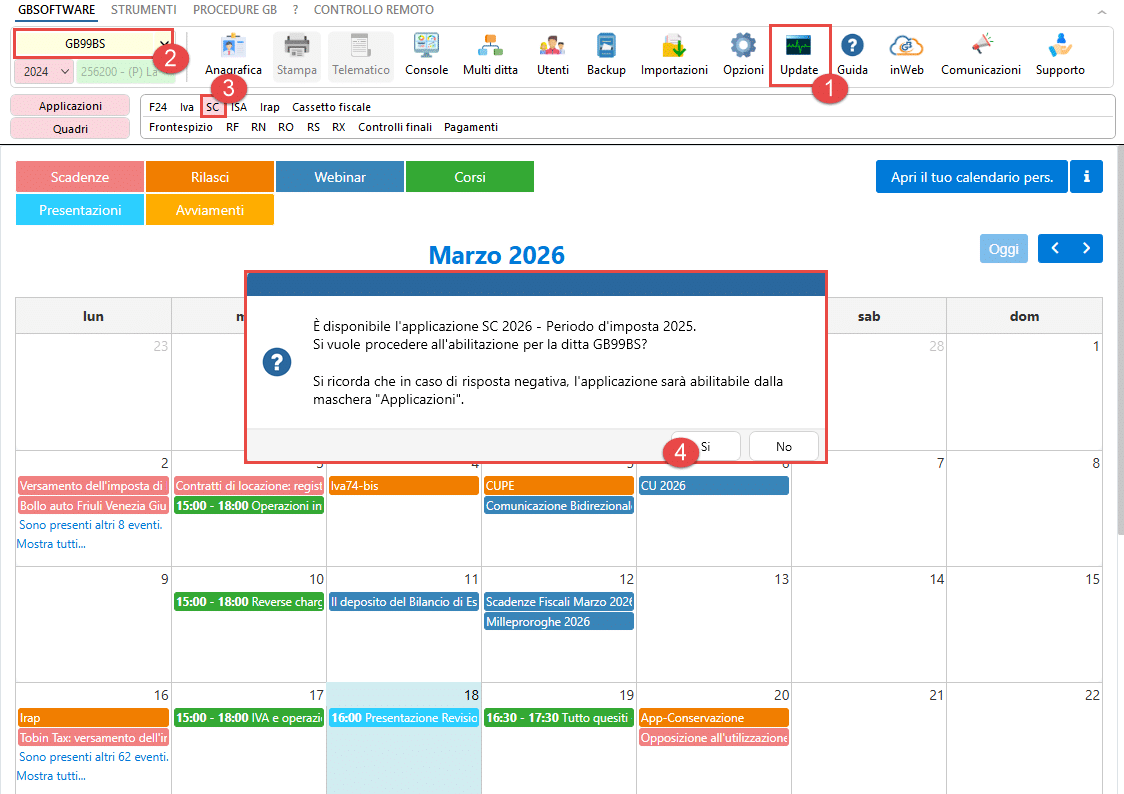
Di seguito ricordiamo i passaggi per abilitare l’applicazione:
- Eseguire l’UPDATE del software dal pulsante

- Posizionarsi nella “ditta” per la quale si vuole abilitare l’applicazione società di capitali;

Le modalità di abilitazione delle applicazioni
- Se l’applicazione società di capitali è stata già utilizzata nell’anno precedente, per abilitarla è sufficiente cliccare su
 ;
 ;
Il software con un messaggio chiede all’utente se abilitarla per il nuovo anno: rispondendo “sì” sarà automaticamente abilitata; rispondendo “no”, l’applicazione non sarà abilitata. Per abilitarla in seguito procedere come illustrato al successivo punto.
- Dalla gestione “Applicazioni”:
- Abilitazione multipla: cliccando il pulsante
 , è possibile abilitare l’applicazione per più ditte.
 , è possibile abilitare l’applicazione per più ditte.

- Abilitazione singola: apporre il check in corrispondenza di “Società di capitali” anno 2025.

Applicazioni software collegate all’articolo:
TAG redditi scscsocietà di capitali
