



Con l’aggiornamento del software sono disponibili le applicazioni per il calcolo degli indici sintetici di affidabilità fiscale, per il recepimento degli ulteriori dati presenti all’interno del cassetto fiscale del contribuente al fine della corretta compilazione degli ISA e per la gestione dei pagamenti relativi al versamento delle imposte della dichiarazione dei redditi.
Con gli ISA, l’Agenzia delle Entrate vuole favorire l’assolvimento degli obblighi tributari e incentivare l’emersione spontanea di redditi imponibili. Gli ISA devono essere allegati al telematico del modello Redditi e, a tal proposito, sono state rese disponibili le nuove scadenze di versamento nell’applicazione F24.
Indici sintetici di affidabilità fiscale
Con il decreto 31 marzo 2025 del ministero dell’Economia e delle Finanze, pubblicato il 18 aprile in Gazzetta Ufficiale, è stato approvato l’aggiornamento di 100 (su 172 totali) indici sintetici di affidabilità fiscale in vigore a partire dal periodo d’imposta 2024.
L’applicazione ISA può essere abilitata:
- dal modello redditi, confermando il messaggio visualizzato all’apertura

- dall’applicazione ISA 2023, confermando il messaggio visualizzato

- dalla gestione ‘Applicazioni’ apponendo il check in corrispondenza di ISA 2024


Per il funzionamento dell’applicazione è fondamentale procedere all’installazione del software ministeriale tramite la procedura predisposta da GBsoftware.
Per installare ‘il tuo ISA’ accedere al menù ‘Opzioni’:

Dopo aver abilitato l’applicazione, dalla maschera di Verifica ISA è possibile:
- abilitare l’ISA di riferimento qualora l’indice debba essere applicato; per farlo è necessario cliccare su ‘Abilita ISA’:

- Importare il file relativo alle variabili precalcolate messe a disposizione dall’Agenzia delle Entrate (approfondito nel paragrafo successivo)

- Creare la posizione. Tale passaggio è fondamentale per per iniziare ad utilizzare l’applicazione ISA:


Ulteriori dati ISA 2025 – anno imposta 2024
Per richiedere all’Agenzia delle Entrate la messa a disposizione in modalità massiva dei dati precalcolati necessari al fini dell’applicazione degli ISA, gli intermediari possono operare in due diverse modalità, a seconda che abbiano o meno la delega alla consultazione del cassetto fiscale del proprio cliente.
Se l’intermediario è in possesso della delega è sufficiente inviare un file contenente l’elenco dei contribuenti per cui risulta la delega.
Al contrario, se l’intermediario non è in possesso della delega, è necessario acquisirla (valida esclusivamente per l’acquisizione dei dati necessari all’applicazione degli ISA) insieme alla copia del documento di riconoscimento del delegante.
Infine, l’intermediario dovrà trasmettere all’Agenzia delle Entrate, il file contenente l’elenco dei contribuenti da cui ha acquisito la delega, attraverso il canale Entratel.
Il file dovrà contenere, per ciascun delegante i seguenti elementi:
- Codice fiscale del contribuente;
- Codice fiscale dell’eventuale rappresentante legale/negoziale, o tutore del delegante;
- Numero e data della delega;
- Tipologia e numero del documento di identità del delegante;
- Gli elementi di riscontro contenuti nella Dichiarazione IVA 2024 periodo di imposta 2023 o, in assenza, nel modello dei dati rilevanti ai fini della applicazione degli ISA 2024 periodo di imposta 2023.
Le deleghe acquisite dovranno essere numerate ed annotate giornalmente in un apposito registro cronologico, indicando il numero progressivo e la data della delega, il codice fiscale, i dati anagrafici del delegante e gli estremi del documento di identità del delegante.
Le modalità di abilitazione dell’applicazione per la richiesta di acquisizione massiva degli ulteriore dati per gli ISA sono:
- cliccare nell’applicazione dell’anno precedente se abilitata:
- dalla gestione ‘Applicazioni’ apporre il check in corrispondenza di ‘Precalcolate ISA’ anno 2024

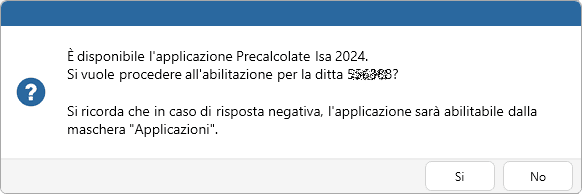

Ricordiamo che l’applicazione in oggetto può essere abilitata solo per il soggetto intermediario.
Gestione pagamenti e storicizzazione delle dichiarazioni
Le imposte derivanti dalle applicazioni Redditi PF, SP, SC, ENC ed IRAP devono essere versate, salvo proroghe:
- Entro il 30 giugno 2025
- Ovvero entro il 30 luglio 2025 maggiorando l’importo dovuto dello 0,40 per cento a titolo di interesse corrispettivo
I versamenti dovuti a titolo di saldo e di acconto possono essere rateizzati, eccezion fatta per il versamento del secondo acconto di novembre, che deve essere versato in un’unica soluzione il 1 dicembre 2025 (in quanto il 30 novembre 2025 cade di domenica). Sugli importi rateizzati sono dovuti gli interessi nella misura del 4% annuo, da calcolarsi secondo il metodo commerciale, tenendo conto del periodo decorrente dal giorno successivo a quello di scadenza della prima rata fino alla data di scadenza della seconda.
Per le imposte risultanti dalla dichiarazione dei redditi che non superano ciascuna l’importo di 12 euro (10,33 euro per le somme da versare a titolo di IVA), non vanno effettuati i versamenti né la compensazione delle singole imposte.
Il pagamento della prima rata deve essere effettuato entro il 30 giugno 2025 ovvero entro il 30 luglio 2025 maggiorando l’importo dovuto dello 0,40 per cento a titolo d’interesse corrispettivo. Per le rate successive si applicano gli interessi indicati nella seguente tabella:

*L’importo da rateizzare deve essere preventivamente maggiorato dello 0,40 per cento.
Con l’aggiornamento odierno è possibile storicizzare le applicazioni Redditi 730, PF, SP, SC ed IRAP.