



I soggetti ISA che hanno aderito al concordato preventivo biennale per gli anni 2024-2025, sono obbligati alla compilazione del quadro CP come da istruzioni ministeriali.
Premessa
Per i soggetti che hanno aderito alla proposta di concordato preventivo biennale (di seguito ‘CPB’) 2024-2025, di cui al D.lgs. 12 febbraio 2024, n. 13, è d’obbligo la compilazione del quadro CP presente nel Modello Redditi.
Con l’adesione al CPB, il contribuente si è impegnato a dichiarare gli importi concordati con il Fisco per i periodi d’imposta oggetto dell’accordo. Si precisa che l’accettazione della proposta da parte dei soggetti di cui agli artt. 5 e 116 del TUIR, rispettivamente società di persone e società di capitali trasparenti, obbliga alla compilazione del quadro CP anche i rispettivi soci o associati.
Inoltre, le sezioni I e IV del presente quadro vanno compilate anche dai soggetti che non hanno aderito al CPB ma che partecipano a società fiscalmente trasparenti che hanno aderito al CPB, oppure che partecipano a società fiscalmente trasparenti che, pur non avendo aderito, partecipano a loro volta ad una o più società fiscalmente trasparenti che hanno aderito al CPB.
Modalità di compilazione del quadro CP
Come già sopra accennato, il quadro CP deve essere compilato dai soggetti che hanno aderito al CPB 2024-2025, accettando la proposta fornita dall’Agenzia delle Entrate e quindi compilando il quadro P del Modello ISA 2024.
All’interno del quadro in oggetto si dovrà procedere:
- a determinare il reddito concordato da riportare nel quadro RF, RG o RE, includendo anche le eventuali variazioni reddituali di cui all’art. 16, comma 1, lett. a) e b) (sezione II – Reddito d’impresa) e quelle di cui all’art. 15, comma 1, lett. a), b) e b-bis (sezione III – Reddito di lavoro autonomo);
- a calcolare (facoltativamente) l’imposta sostitutiva dovuta sul maggior reddito concordato: rigo CP1 per i redditi d’impresa e rigo CP2 per i redditi da lavoro autonomo.
La sezione IV del quadro CP deve essere compilata attraverso l’indicazione del reddito (o perdita) d’impresa o di lavoro autonomo effettivo prodotto dal soggetto dichiarante. Quindi, il reddito da indicare in questa sezione non deve considerare gli effetti prodotti dal CPB. La stessa sezione deve essere compilata, indicando sempre il reddito effettivamente conseguito nel periodo d’imposta oggetto della dichiarazione, anche dai soggetti a cui è stato attribuito per trasparenza il reddito da parte delle società partecipate che hanno aderito al concordato.
Inoltre, oltre ai soggetti menzionati, la compilazione del quadro CP, relativamente però alle sole sezioni I e IV, è richiesta ai soggetti partecipanti di soggetti fiscalmente trasparenti che non hanno aderito al CPB ma che a loro volta possiedono partecipazioni in soggetti fiscalmente trasparenti che hanno aderito al CPB o in soggetti fiscalmente trasparenti che non hanno aderito al CPB, i quali a loro volta partecipano in altre società che hanno aderito al CPB.
Sezione I – Imposta sostitutiva (art. 20-bis decreto CPB)
Come già accennato in precedenza, la sezione I deve essere compilata da tutti i soggetti dichiaranti che optano per il regime di imposta sostitutiva prevista dall’art. 20-bis del decreto CPB.
Infatti, i soggetti suddetti hanno la facoltà di assoggettare a imposta sostitutiva la parte del reddito d’impresa o di lavoro autonomo derivante dall’adesione al concordato, che risulta eccedente rispetto al corrispondente reddito dichiarato nel periodo d’imposta precedente (quindi il reddito del periodo d’imposta 2023), sul quale è stata formula la proposta concordataria, sterilizzato dalle variazioni di cui all’art. 15 e 16 del citato decreto CPB. L’imposta sostitutiva delle imposte sui redditi e delle addizionali viene calcolata applicando le seguenti aliquote:
- 10 per cento, se nel periodo antecedente a quelli cui si riferisce la proposta presenta un indice di affidabilità pari o superiore a 8;
- 12 per cento, se nel periodo antecedente a quelli cui si riferisce la proposta presenta un indice di affidabilità compreso tra 6 e 8;
- 15 per cento, se nel periodo antecedente a quelli cui si riferisce la proposta presenta un indice di affidabilità inferiore a 6.
La base imponibile per calcolare l’imposta sostitutiva è pari alla differenza, se positiva, tra:
- Il reddito d’impresa (o di lavoro autonomo) concordato: rigo P6 del Modello ISA 2024 periodo d’imposta 2023;
- Il corrispondente reddito del periodo precedente a quelli cui si riferisce la proposta al netto delle componenti straordinarie come plusvalenza, minusvalenze, sopravvenienze, ecc.: rigo P4 del Modello ISA 2024 periodo d’imposta 2023.
Esempio 1
La ditta individuale Mario Rossi, che svolge l’attività di agenti e intermediari delle assicurazioni (codice Ateco 66.22.00) ha aderito al CPB 2024-2025. Quindi, nel Modello ISA 2024 ha compilato il quadro P accettando la proposta fornita dall’Agenzia delle Entrate tramite la compilazione del rigo P10. Si prende in considerazione la seguente situazione:
| Modello ISA 2024 (rigo P06 quadro P) | Modello ISA 2024 (rigo P04 quadro P) | Livello affidabilità fiscale |
| 51.246 | 31.676 | 9 |
Nella foto in basso, si illustra un’esemplificazione inerente alla compilazione del quadro P – Modello ISA 2024 periodo d’imposta 2023 con proposta accettata.
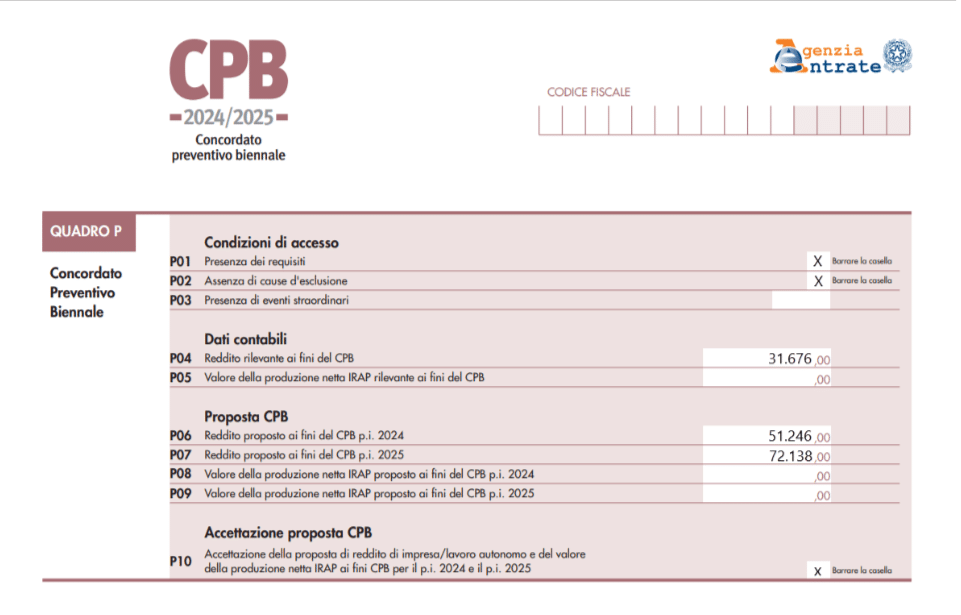
Nella compilazione del quadro CP del Modello Redditi PF 2025 periodo d’imposta 2024, il contribuente decide di optare per il regime dell’imposta sostitutiva (come da normativa, la scelta di optare l’imposta sostitutiva di cui all’art. 20-bis del decreto CPB si comunica in dichiarazione compilando la sezione I).
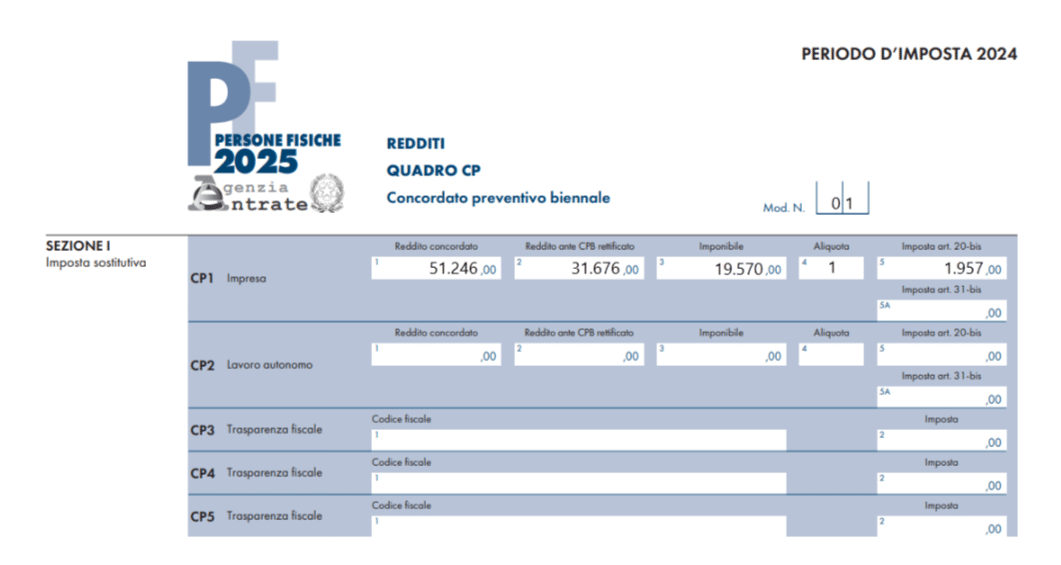
La sezione I sarà compilata nel modo seguente:
- In CP1 col. 1 dovrà essere riportato quanto indicato nel rigo P6 del Modello ISA 2024, quindi, l’importo di 51.246 euro;
- In CP1 col. 2 dovrà essere riportato quanto indicato nel rigo P4 del Modello ISA 2024, quindi, l’importo di 31.676 euro;
- In CP1 col. 3 deve essere indicato l’importo determinato dalla differenza tra CP1 col. 1 e CP2 col. 2, ovvero 19.570 euro;
- In CP1 col. 4 il contribuente deve indicare l’aliquota corrispondente all’indice di affidabilità fiscale dell’anno 2023. Nel caso in oggetto, il contribuente dovrà indicare l’aliquota del 10%;
- In CP1 col. 5 deve essere indicata l’imposta sostitutiva da versare, determinata dalla moltiplicazione tra il rigo CP1 col. 3 e l’aliquota indicata in col. 4. Nell’esempio, l’importo dell’imposta sostitutiva sarà pari ad euro 1.957. Il valore, inoltre, dovrà essere indicato nel rigo RX39 col. 1 (Imposta sostitutiva CPB art. 20 – bis decreto CPB).
Nella foto seguente si espone la compilazione corretta della sezione I del quadro CP
Di seguito, la compilazione del rigo RX39

 Attenzione: Qualora il contribuente avesse prodotto reddito di lavoro autonomo, in caso di opzione per il regime dell’imposta sostitutiva, avrebbe dovuto compilare il rigo CP2.
Diversamente, nel caso in cui il soggetto dichiarante sia un collaboratore dell’impresa familiare o il coniuge in caso di azienda coniugale (svolta in forma non associata) e quest’ultima avesse aderito al CPB e optato per l’imposta sostitutiva, è richiesta la compilazione dei righi CP3 – CP5.
Per continuare a leggere l'articolo, accedi con il tuo account GBsoftware.
Non hai un account?
Accedi a tutti i contenuti esclusivi del Magazine GB, portale dedicato all'informazione professionale con oltre 600 articoli di dottrina, approfondimento e aggiornamento normativo.
Compila il modulo e attiva subito la tua prova gratuita di 15 giorni