



Siamo lieti di annunciare il rilascio della nuova procedura semplificata specifica per le imprese meno complesse (LCE / nanoimprese), progettata per supportare i revisori nell’applicazione concreta del Principio di Proporzionalità (ISA Italia 230).
Questa nuova funzione consente di calibrare perfettamente la natura, la tempistica e l’estensione delle procedure di revisione in base alle reali dimensioni e alla complessità dell’azienda cliente.
Come funziona la nuova procedura LCE?
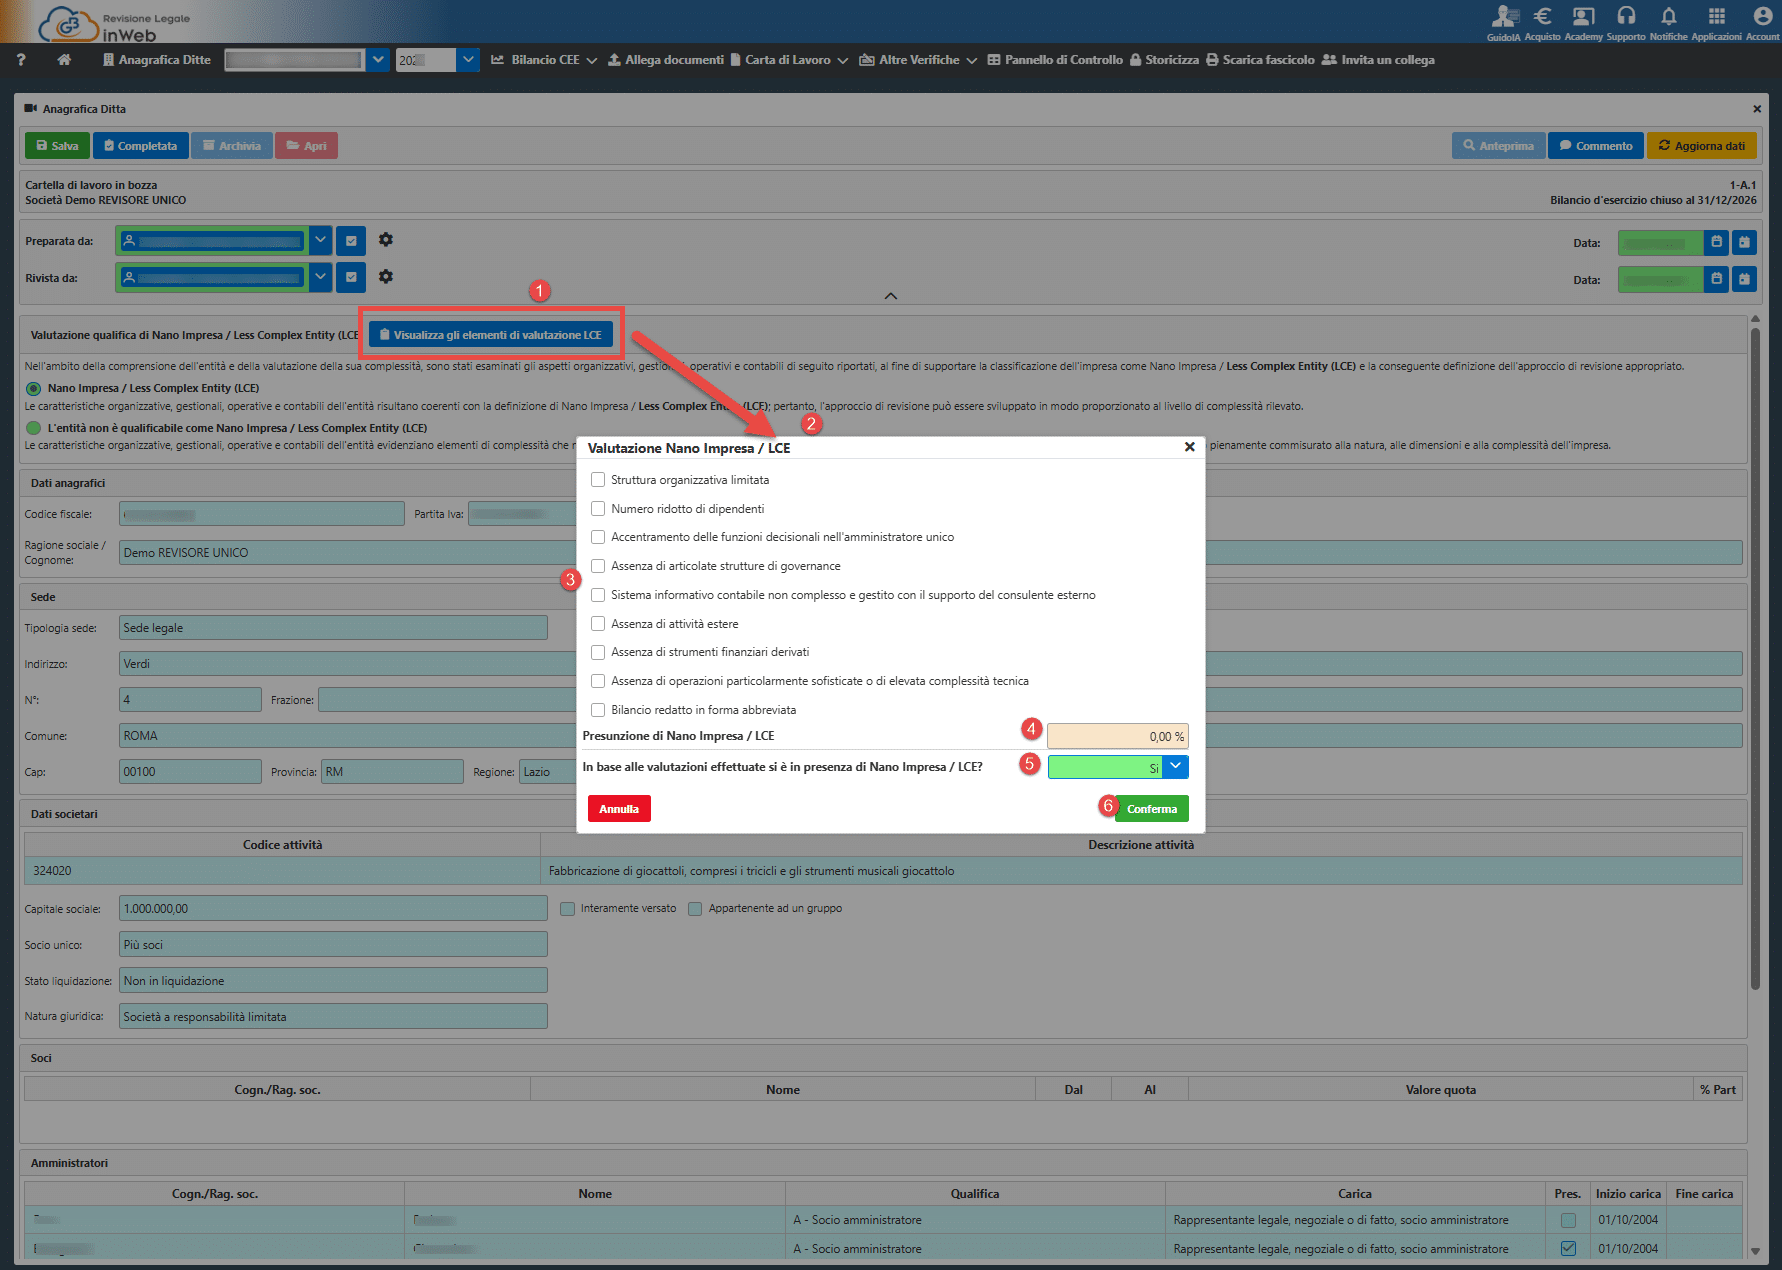
L’attivazione del percorso semplificato è guidata ed avviene direttamente all’interno della carta di lavoro Riepilogo anagrafica ditta (1-A.1):
Accesso alla Valutazione
All’interno della carta di lavoro, cliccando sul pulsante “Visualizza gli elementi di valutazione LCE”, è possibile accedere alla checklist dei criteri dimensionali e organizzativi (struttura limitata, ridotto numero di dipendenti, accentramento decisionale, assenza di attività estere o strumenti finanziari complessi, bilancio in forma abbreviata, ecc.).
Percentuale di presunzione
Sulla base dei flag selezionati, il sistema elabora la percentuale di presunzione e permette di confermare la qualifica di Nano Impresa / LCE.
Automazione dei Percorsi
Rispondendo positivamente nella sezione anagrafica, il software adatta automaticamente l’intero incarico:
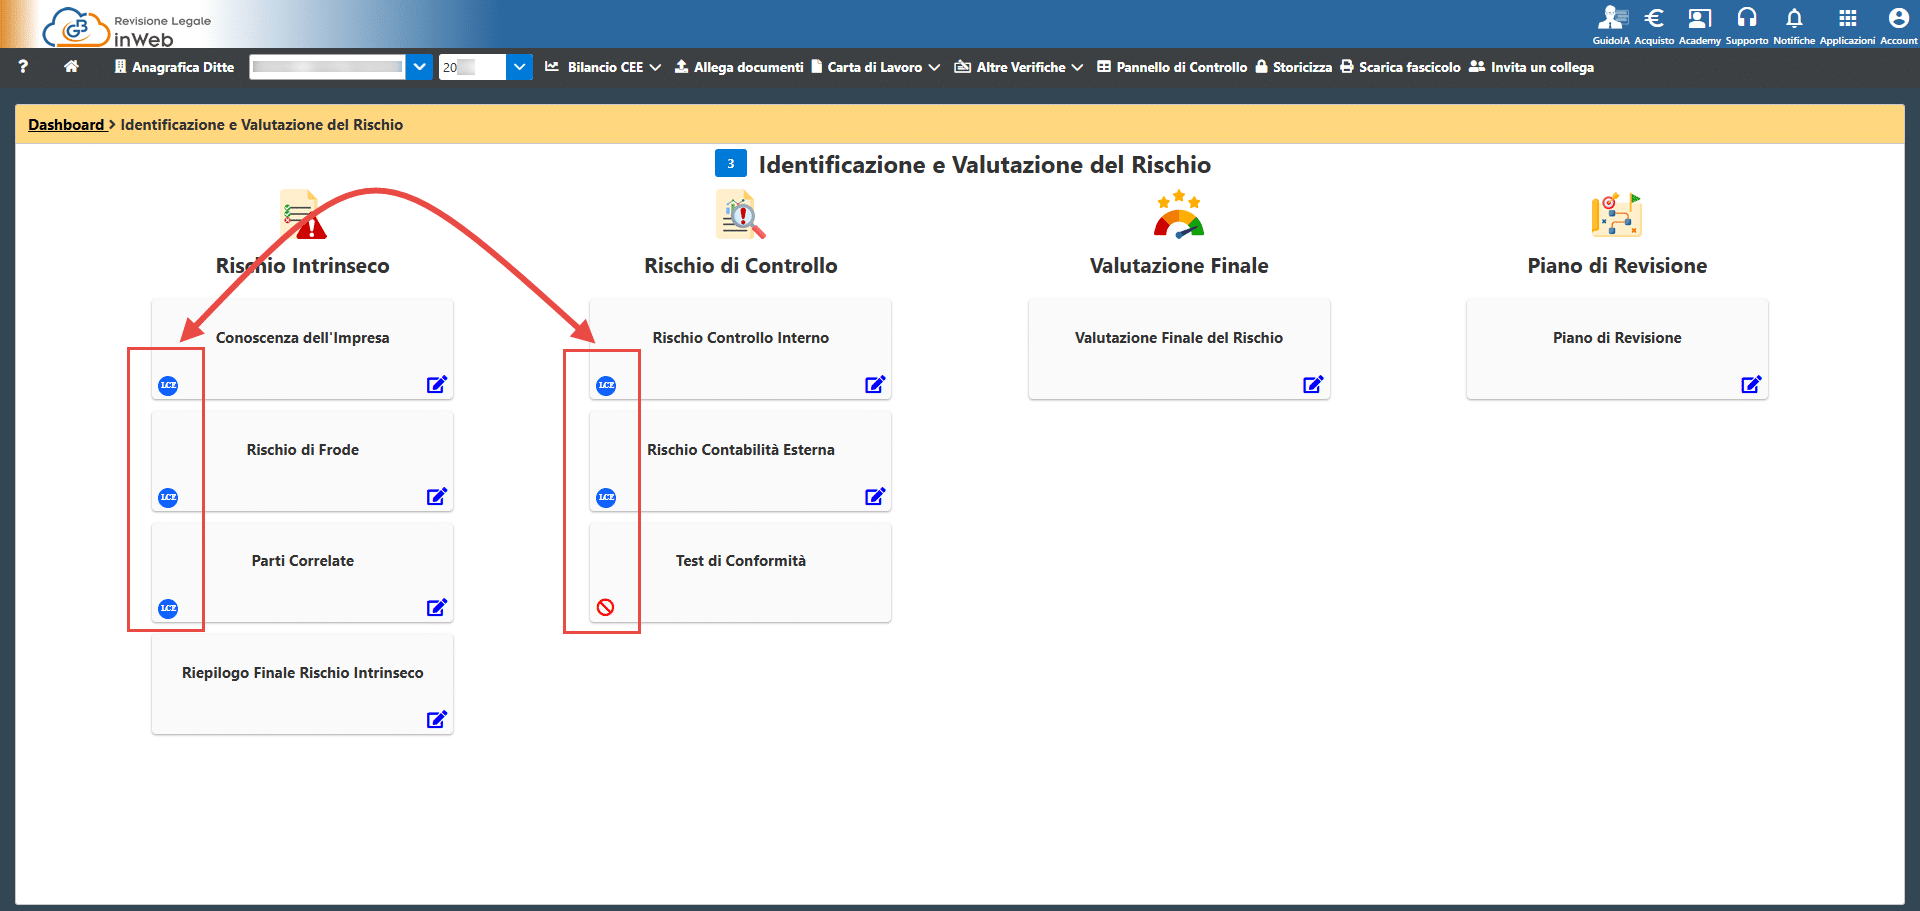
Passano alla versione semplificata: Conoscenza dell’impresa, Rischio di frode, Parti correlate, Rischio Controllo Interno, Rischio Contabilità Esterna e Checklist Osservazione Inventario.
Vengono automaticamente escluse: Test di Conformità, Rischio pervasivo e Programmi non necessari.
Riconoscimento immediato e Gestione Intelligente
Per garantire un controllo visivo immediato, la dashboard e la barra degli strumenti evidenziano le carte di lavoro con appositi indicatori grafici (distinguendo tra elementi semplificati ed esclusi):
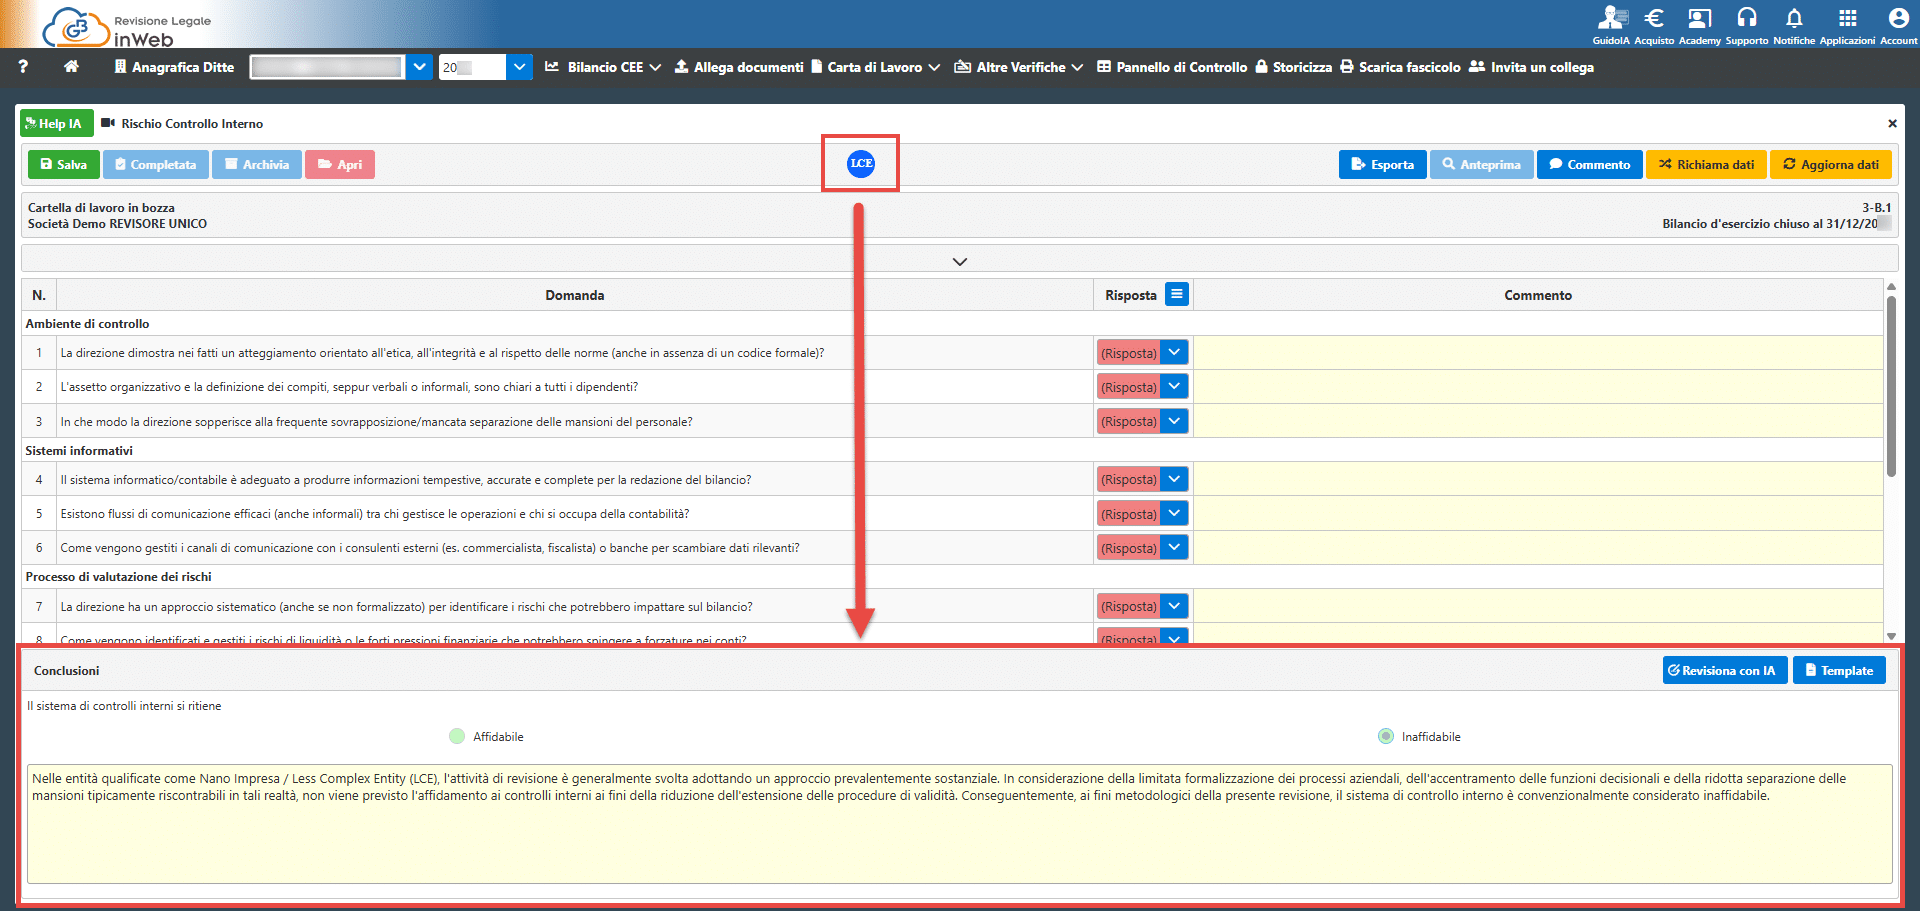
Cliccando sull’indicatore LCE, un comodo promemoria interattivo vi avviserà dello stato della procedura e offrirà una comoda scorciatoia per tornare eventualmente alla versione ordinaria qualora i parametri dell’ente dovessero variare.
Nelle sezioni relative al Rischio di Controllo Interno (3-B.1) e Contabilità Esterna (3-B.2), il sistema adotta coerentemente un approccio prevalentemente sostanziale, impostando in automatico la conclusione su “Inaffidabile” ai fini della riduzione delle procedure di validità, lasciando comunque la libertà di personalizzare le note (anche tramite l’ausilio della funzione integrata “Revisiona con IA” o ripristinando il testo standard tramite il pulsante “Template”).
Aggiorna subito i tuoi strumenti e scopri come ottimizzare i tempi di gestione degli incarichi per le entità a minore complessità!